年間100万円に家族の利用を合算できるかは、カードの契約と特典の仕組みで決まります。本会員にひもづく家族カードを合算できる商品はありますが、夫婦が別々に持つ本会員カードを、同じ家計という理由だけで合算できるわけではありません。
まず、家族カード、別契約の本人カード、家族向けのボーナス制度を区別しましょう。請求をまとめられることと、個人の年間特典を合算できることも別の条件です。
出典:三井住友カード:ゴールド(NL)特典の詳細と注意事項/三菱UFJニコス:年間利用ボーナス/エポスカード:ファミリーボーナスポイント/エポスカード:ファミリーゴールドと一般的な家族カードの違い
最初に見るのは、カード名義よりも本会員の契約との関係
一般的な家族カードも、実際に使う家族本人の名義で発行します。親や配偶者のカードそのものを借りる方法ではありません。本会員の契約に追加した家族カードなのか、それぞれが本会員として契約したカードなのかを確認します。
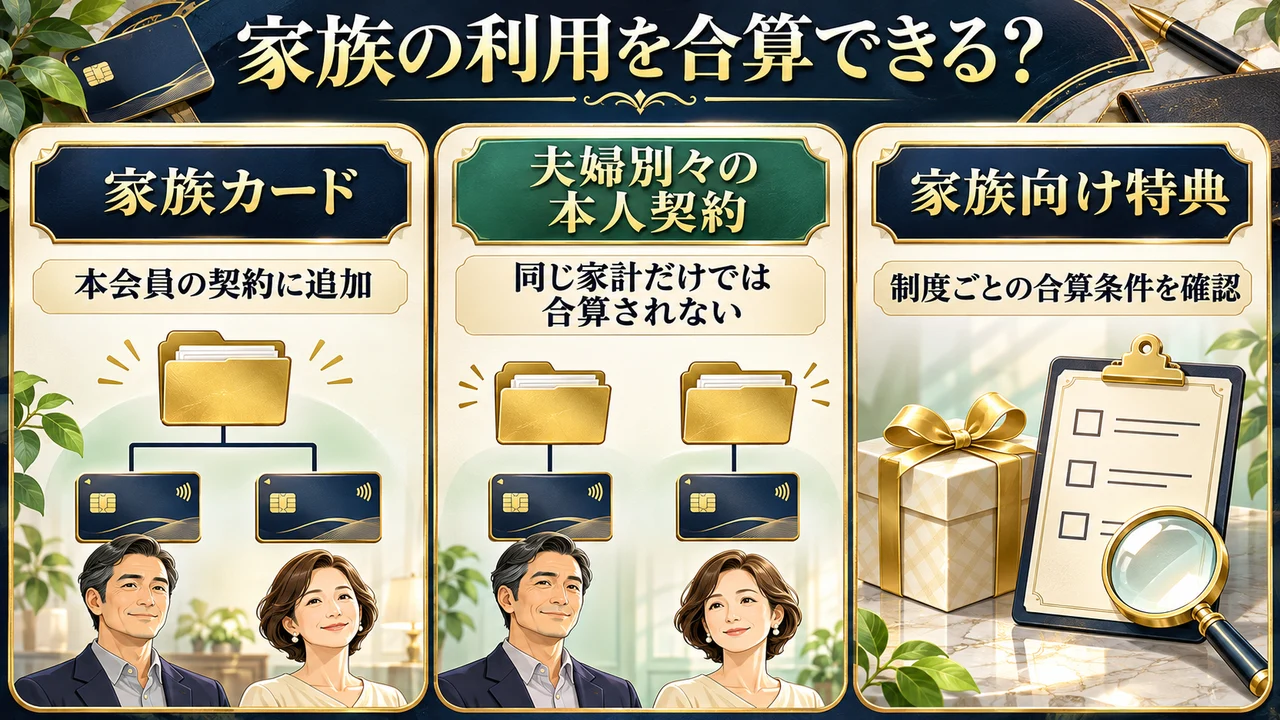 同じ家族でも、どの契約と特典に集計されるかは異なります。
表は横にスクロールできます →
| 区分 | 集計で見ること | 注意点 |
|---|---|---|
| 本会員にひもづく家族カード | 本会員の対象利用へ合算する条件 | 家族本人の名義で発行されたカードを使う |
| 夫婦それぞれが本会員 | 各契約ごとの年間集計 | 同じ家計やブランドだけで合算しない |
| 家族向けのボーナス制度 | 個人分とは別の条件と受取人 | 個人の100万円特典と取り違えない |
出典:日本クレジット協会:カードの管理責任/三井住友カード:ゴールド(NL)特典の詳細と注意事項/エポスカード:ファミリーボーナスポイント
本会員と家族カードの合算は、対象商品で確認する
三井住友カード ゴールド(NL)の年間特典は、家族カードやETC等の子カードの対象利用を本会員分へ合算する案内です。三菱UFJカード ゴールドの年間利用ボーナスでも、家族カード等の利用額を本人会員へ集約する説明があります。
ただし、家族カードで払えば対象外のチャージや年会費まで集計されるわけではありません。使った人の違いと、取引自体が対象かどうかを分けて確認します。
出典:三井住友カード:ゴールド(NL)特典の詳細と注意事項/三菱UFJニコス:年間利用ボーナス
たとえば、本会員70万円と家族カード30万円が、同じ対象期間の対象利用として合算される商品なら、計100万円です。これは合算の説明例であり、どの家族カードにも適用する計算ではありません。集計対象外の支払いも確認してください。
同じ会社・同じブランドの別契約は、合算を前提にしない
夫婦がそれぞれ本人として持つカードは、同じ会社でも別契約として確認します。三井住友カード ゴールド(NL)のVisaとMastercardを両方持つ場合も、年間100万円はそれぞれで集計し、合算しないと案内されています。
三菱UFJニコスも、年間利用ボーナス対象のカードを複数持っていても、合算集計ではないと説明しています。利用枠を共有するか、引き落とし口座をまとめるかと、特典の集計単位は別です。
出典:三井住友カード:VisaとMastercardの年間100万円の集計/三菱UFJニコス:年間利用ボーナス
エポスのファミリーゴールドは、個人分と家族分を分ける
エポスファミリーゴールドは、家族それぞれへ個別のゴールドカードを発行するサービスです。個人の年間ボーナスと、家族の合計利用額によるファミリーボーナスは別の制度です。家族全体で100万円になれば、全員の個人利用額が100万円になった扱いではありません。
全員がゴールド会員のグループでは、家族合計100万円以上で、代表会員へ1,000ポイントのファミリーボーナスという案内があります。個人の年間100万円でのボーナスとは、対象額・受取人を分けて確認します。
出典:エポスカード:ファミリーゴールドと一般的な家族カードの違い/エポスカード:ファミリーボーナスポイント
夫婦が個人70万円・30万円ずつ使う場合、家族向け制度の条件を満たすかは別に確認しますが、個人がそれぞれ100万円を使ったことにはなりません。また、家族分の集計は代表会員の期間に合わせるため、個人分と期間が異なる場合もあります。
登録前の利用、家族の追加・解除、付与前の退会などにも条件があります。家族合算の数字だけを見て手続きを変えず、公式の登録状況と注意事項を読みましょう。
出典:エポスカード:ファミリーボーナスポイント/エポスカード:ファミリーゴールドの利用に関する注意
利用枠・明細・口座の管理は、特典とは別に決める
本会員へ請求がまとまる家族カードでは、家族の利用も含めて次回の請求と残りの利用可能額を確認します。利用枠は各人が自由に追加で使える予算とは限りません。家族で毎月の上限や、大きな買い物を相談する方法を決めておきます。
一方、エポスファミリーゴールドは、利用限度額・明細・口座がカードごとに設定されると案内されています。同じ口座へまとめる場合も個別の登録が必要で、個人の明細が全員に自動共有されるわけではありません。
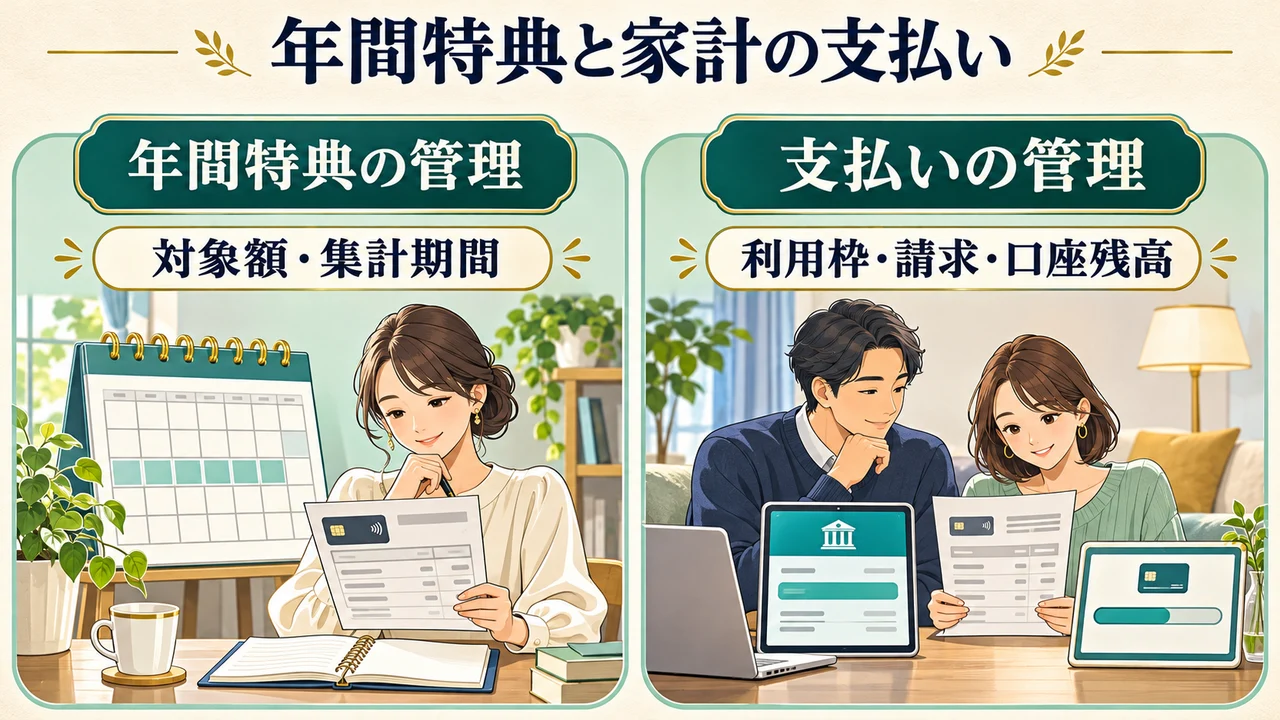 年間特典の合算と、家計の支払いを別々に管理します。
出典:JCB:カードの利用可能枠/エポスカード:ファミリーゴールドと一般的な家族カードの違い
合算を始める前に、契約と期間を一覧にする
- 各人が本会員か家族会員かを確認する。
- 商品名・特典名・集計期間・合算の単位を記録する。
- 個人の特典と家族向けの特典を別々に計算する。
- 対象外の取引を除き、必要な生活費だけで見積もる。
- 明細・利用枠・口座への入金を家族で確認する。
家計全体の見込み額は生活費から年間利用額を整理する手順へ。達成後に別契約のカードへ支出を移すかは、100万円達成後の使い分けで検討できます。
年間100万円のカード選びで、次に確認したいこと
具体的なカードの年会費・年間ボーナスは、中心記事の年間100万円使う人におすすめのクレジットカード比較で確認できます。
- クレジットカード年間100万円の集計対象外は?チャージ・積立・税金の確認方法
- カード年間100万円の集計期間はいつから?締切・返品・ボーナス付与日を確認
- 年間100万円のカード利用は生活費で届く?予算と支払いを管理する手順
- クレジットカード年間100万円達成後はどう使う?サブカードとの使い分け
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を確認して作成しました。対象取引、集計期間、合算、特典付与、ポイントの価値は商品・サービスで異なります。利用や変更の前に最新の公式条件を確認してください。