年間100万円を生活費で使えるかは、普段の支出から「そのカードで払える対象額」を取り出し、支払日に用意できる資金と合わせて判断します。生活費の総額が100万円あっても、現金払いや集計対象外が含まれれば、同じ額が年間特典に入るわけではありません。
まず1年分の明細と固定費を整理し、特典がなくても支払う予定のあるものだけで見込みを作りましょう。ポイントのために予算を増やすのではなく、今ある予算の範囲で使うカードを決める手順です。
出典:三井住友カード:ゴールド(NL)特典の詳細と注意事項/エポスカード:年間ボーナスポイントの対象利用/国民生活センター:支払方法とクレジットカードの注意点
毎月の支出と、一度きりの予定を分けて見積もる
食料品や日用品、通信費など毎月の支払いと、家電購入などの一度きりの支払いを別にします。各項目について、カード払いへの対応、名義、手数料、年間集計の対象を確認します。家賃や税金を、金額が大きいからという理由だけで一括して含めないようにしましょう。
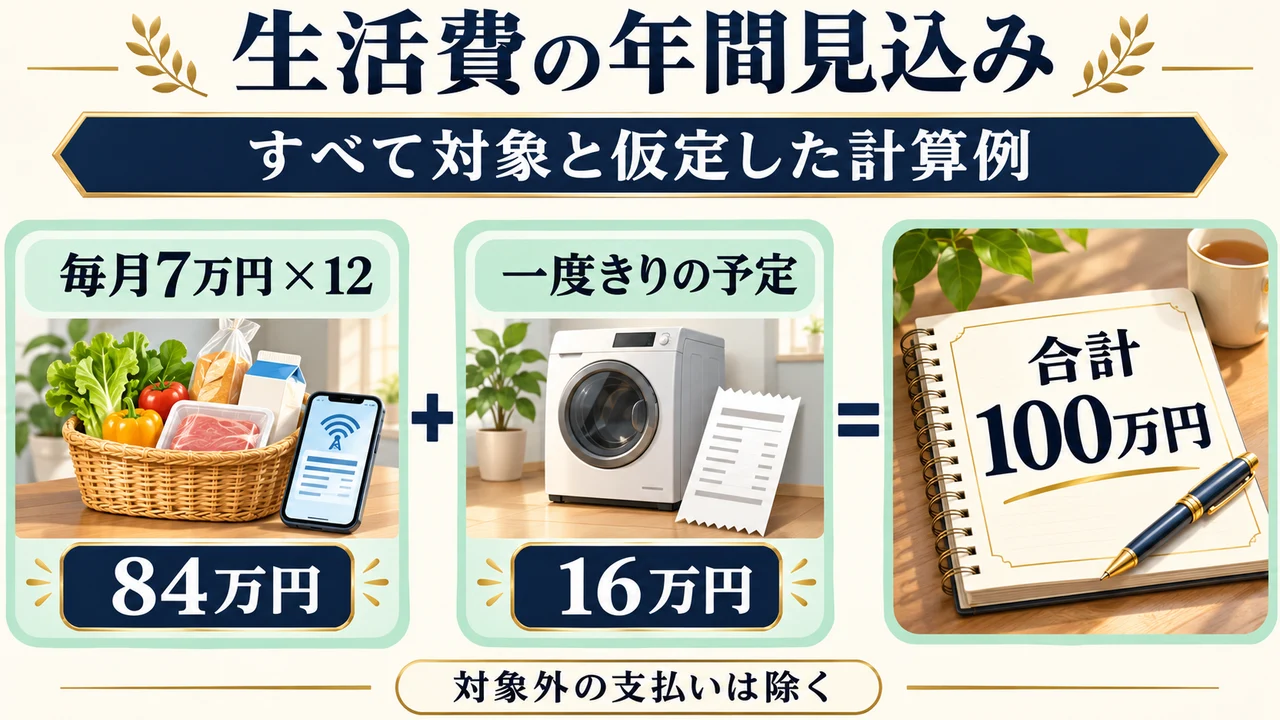 翌年も続く生活費と、今年だけの買い物を分けて記録します。
表は横にスクロールできます →
| 項目 | 月額または予定額 | 年間の見込み |
|---|---|---|
| 食料品・日用品 | 毎月40,000円 | 480,000円 |
| 通信費 | 毎月10,000円 | 120,000円 |
| 交通費 | 毎月5,000円 | 60,000円 |
| その他の普段の買い物 | 毎月15,000円 | 180,000円 |
| 必要な家具・家電の購入予定 | 年に160,000円 | 160,000円 |
| 合計 | 毎月70,000円+年160,000円 | 1,000,000円 |
上の表は、すべて希望カードの対象期間・対象取引になると仮定した計算例です。カード会社の対象取引を保証するものではありません。交通費のチャージなどが対象外ならその額を引きます。家具・家電の予定がない翌年は、この例では84万円となるため、毎年100万円を使える前提にはできません。
出典:三井住友カード:ゴールド(NL)特典の詳細と注意事項/エポスカード:年間ボーナスポイントの対象利用
利用額を管理する表と、引き落とし資金の表を分ける
年間特典のための集計と、銀行口座で支払うための管理は目的が違います。利用額が100万円へ近づいても、次回の請求額を支払う資金が足りなければ安全な計画ではありません。
買い物をした時点で予算から使用分を取り分け、請求確定後に支払日と口座残高を照合します。カード利用時と引き落とし時に、同じ支出を2回家計へ加算しないことも大切です。年会費や手数料は集計対象外でも、実際に支払うお金の管理には含めます。
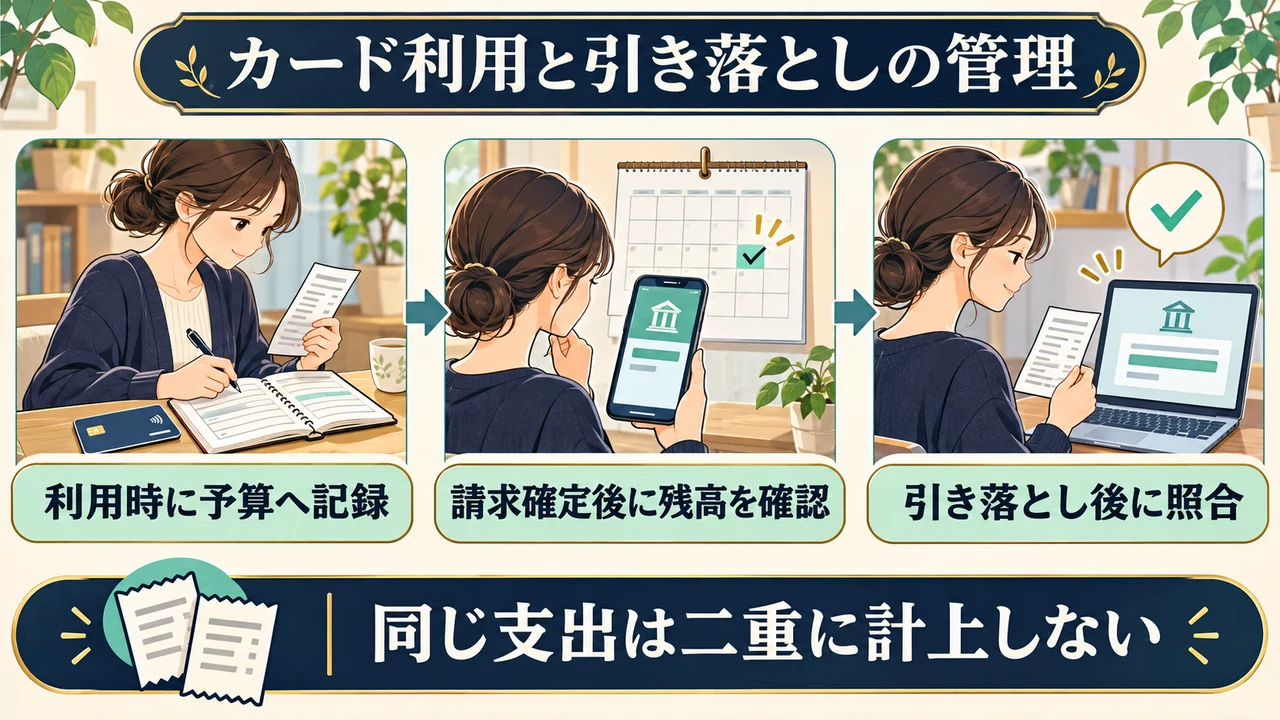 特典の集計と、実際の支払いの予定を別々に確認します。
出典:国民生活センター:支払方法とクレジットカードの注意点/三井住友カード:ゴールド(NL)特典の詳細と注意事項
利用可能額は月の予算ではなく、未払い分を含む上限
カード会社が設定した利用枠まで使う必要はありません。また、月が変わっても未払いの利用分が残れば、追加で使える利用可能額が全額戻るとは限りません。家具・家電など高額な支払いがある月は、通常の固定費も払える枠があるか確認しましょう。
分割払いやリボ払いでは、月々の請求が小さく見えても、残高と手数料を確認する必要があります。年間特典を得るために支払いを先延ばししても、利用代金そのものの負担は消えません。予算と請求額、利用可能額を別々に見ます。
出典:JCB:カードの利用可能枠/国民生活センター:支払方法とクレジットカードの注意点
固定費を移すときは、還元・割引・適用開始を確認する
電気・ガス・通信費等をカードへ移す場合は、年間特典に含まれるかに加え、通常ポイントの条件と現在の割引を確認します。楽天カードのように、一部の公共料金等で還元率が異なる商品もあります。
登録先の変更が受け付けられても、次の請求から必ず切り替わるとは限りません。適用予定月を控え、最初の請求が移るまでは従来の支払方法も確認してください。別の人の名義の契約や口座を使う場合は、サービス提供会社とカード会社それぞれの名義条件を確認します。
たとえばJCBは、本会員以外の名義の口座をカード代金の支払いに設定できないと案内しています。家族の口座から生活費を用意する場合も、登録条件と支払日前の入金経路を先に確認しましょう。
届かない年の試算を作り、追加の買い物で埋めない
転居、就職、家族構成の変化などで支出先が変わると、今年と同じ額を使わない場合があります。見込み額が90万円なら、残り10万円を使うこと自体を目標にせず、未達の年会費と還元額で持ち続ける価値を確認します。
無理に生活費を前倒ししたり、不要な在庫を買い込んだりすると、翌期の支出や現金の余裕が減ります。必要な購入予定を対象期間内へ移す場合も、価格・保管・返品条件と支払い資金を含めて判断してください。
費用の比較は年会費と無料カードとの差額の考え方へ。家族の生活費をまとめる予定なら、家族カードと別契約の合算の違いを先に確認します。
月1回の照合で、無理なく続けられるか見直す
- 今月のカード利用を家計の予算へ反映する。
- 請求確定額と支払日の口座残高を確認する。
- 会員サイトの年間集計と、自分の記録の差を調べる。
- 残り期間の必要な支出だけで、達成見込みを更新する。
- 届かない場合の費用も確認し、カードの配分を見直す。
利用日・支払日と年間集計の区切りは集計期間と締切の管理で説明しています。家計の支払いを優先し、達成できる年だけ特典を評価する考え方で続けましょう。
年間100万円のカード選びで、次に確認したいこと
具体的なカードの年会費・年間ボーナスは、中心記事の年間100万円使う人におすすめのクレジットカード比較で確認できます。
- クレジットカード年間100万円の集計対象外は?チャージ・積立・税金の確認方法
- カード年間100万円の集計期間はいつから?締切・返品・ボーナス付与日を確認
- 年間100万円は家族の利用と合算できる?家族カード・夫婦別契約の違い
- クレジットカード年間100万円達成後はどう使う?サブカードとの使い分け
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を確認して作成しました。対象取引、集計期間、合算、特典付与、ポイントの価値は商品・サービスで異なります。利用や変更の前に最新の公式条件を確認してください。