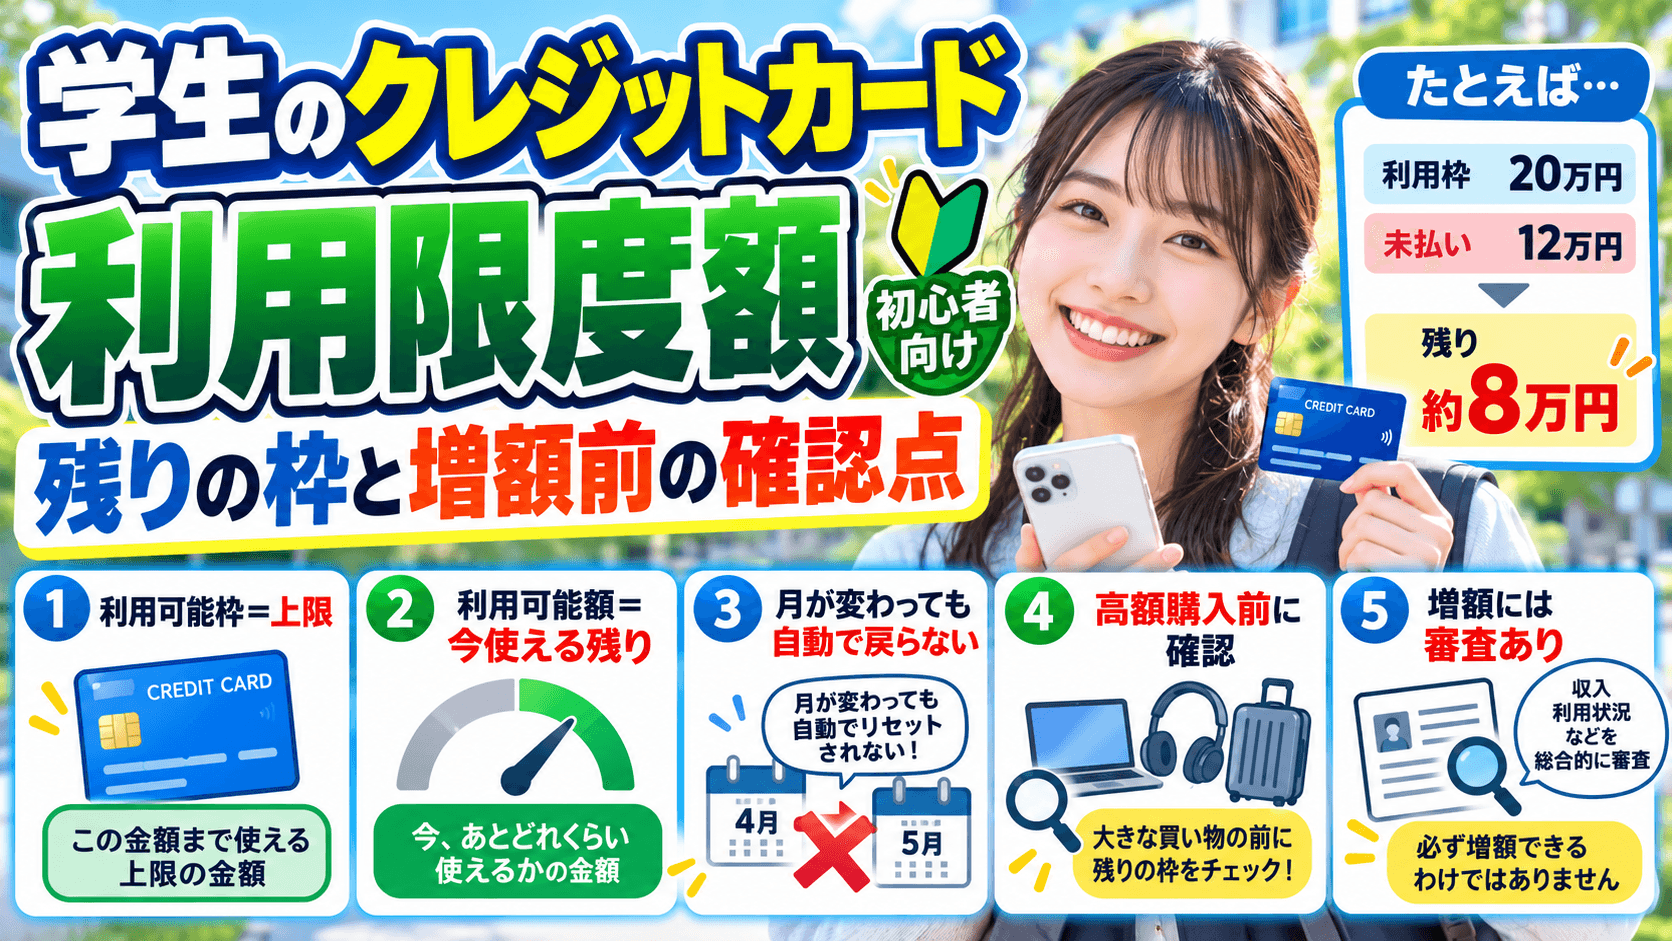
学生のクレジットカードで確認したいのは、発行時の「利用可能枠」だけでなく、いま追加で使える「利用可能額」です。
学生共通の上限が法律で一律に決まっているわけではなく、カード会社や商品、審査結果によって設定が異なります。
旅行代金やパソコンなどの支払いを控えているときは、会員アプリで残りの枠と請求予定を確認しましょう。枠が足りないからといって、返せる予算まで増えるわけではありません。
この記事では、枠の読み方と、増額を考える前の確認手順を整理します。
出典:JCB:カードご利用可能枠について/三井住友カード:学生の利用限度額と増枠
YouTubeでも解説しています。
利用可能枠は上限、利用可能額は現在の残り
利用可能枠は、カード会社が定める利用の上限です。
利用可能額は、その枠に対して、まだ支払いが済んでいない利用分などを反映した残りの金額です。口座にお金があっても、残りの利用可能額を超えて使えるとは限りません。
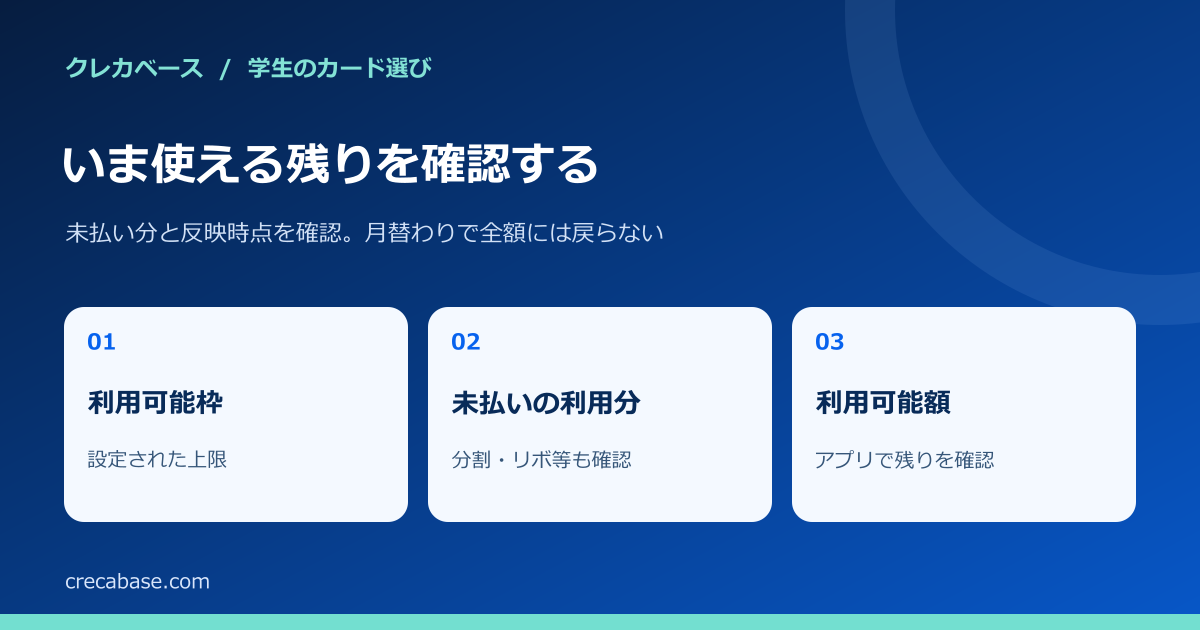
枠・未払い分・残りの額を分けて読みます。反映時点も確認します。
表は横にスクロールできます →
表示項目 | 何を表すか | 注意点 |
|---|---|---|
利用可能枠 | カード会社が設定する上限 | 毎月自由に使ってよい予算ではない |
利用残高 | まだ支払いが完了していない利用分 | 分割・リボなどの残高も確認する |
利用可能額 | 現在追加で使える金額 | 売上データや支払いの反映により変わる |
次回の請求額 | 次の支払日に支払う金額 | 未払い分の全額とは一致しないことがある |
学生の上限は全社共通ではない
学生向けの案内で10万~30万円などの目安を見ることがありますが、その範囲が自分へ必ず設定されるわけではありません。年齢による取扱いや、学生専用商品か一般商品かでも違います。
一般向けの広告に大きな最大枠が書かれていても、学生の初期枠と同じ意味ではありません。
確認する順番は、商品の学生向け案内、契約時の通知、自分の会員画面です。インターネット上の別の人の枠を基準にせず、自分に設定された条件を優先しましょう。
増額できるかも、現在の利用状況や所定の審査で判断されます。
月が変わっても枠が丸ごと戻るとは限らない
利用枠は、カレンダー上の1カ月ごとに自動リセットされる予算ではありません。
支払日に代金を引き落とし、その結果がカード会社へ反映されるまで、使える額が戻らないことがあります。加盟店からの売上データが遅れて反映されることもあります。
たとえば、枠が20万円、反映済みの未払い利用分が12万円なら、単純化した残りは8万円です。翌月1日になっても、12万円の支払いが済まなければ20万円へ戻るとは限りません。
この例は編集部の説明用で、実際の表示額は保留中の取引等の状況によって変わります。
分割・リボの毎月の請求額だけで残りを判断しない
10万円の買い物を複数回に分けて払う場合、今月払う金額だけが利用枠から引かれるとは限りません。
分割払い・リボ払いには、それぞれの利用枠や未払い残高があります。
月々の請求を少なくしても、買い物自体の負担が消えるわけではありません。
また、同じカード会社が発行する複数枚のカードは、利用枠を共有する場合があります。
JCBも、対象の複数カードの枠を単純に合計して使えるものではないと案内しています。別カードなら必ず独立した枠になると考えず、会員画面で確認してください。
出典:JCB:カードご利用可能枠について/国民生活センター:クレジットカードの使い方と注意点
キャッシングは現金を借りる機能で、買い物とは別です。
貸金業法の総量規制を理由に、ショッピングの枠まで「年収の3分の1」と一律に計算することはできません。借入れが必要かどうかは、買い物の利用枠とは分けて検討します。
出典:金融庁:貸金業法Q&A
旅行や高額購入の前は、支払い予定と増額条件を確認する
現在の利用可能額と、まだ反映されていない利用を確認する。
航空券・宿泊費・定期払いなど、同時期の支出を一覧にする。
利用可能額とは別に、実際に支払える予算を計算する。
必要なら、一時増額の対象・申込方法・審査時間を調べる。
承認されなかった場合の購入時期や支払方法を考える。
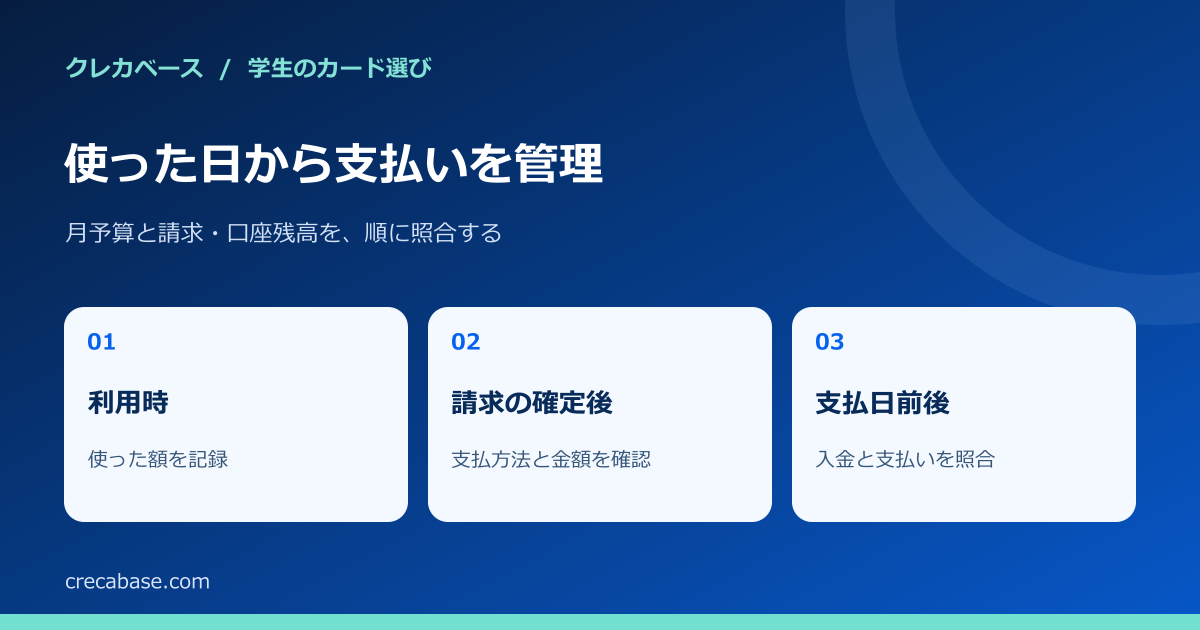
増額の承認を前提に購入を確約せず、支払いまで見通します。
一時増額は、学生や希望する用途が対象かどうかも確認が必要です。申請すれば当日必ず使えるとは限りません。
繰上返済を考える場合も、先にカード会社へ受付方法と反映日を確認し、自己判断で任意の口座へ振り込まないでください。
出典:JCB:カードご利用可能枠について/三井住友カード:学生の利用限度額と増枠
決済できないときは、残高不足以外の理由も調べる
利用可能額が足りているように見えても、不正利用を防ぐ確認、支払状況、暗証番号、加盟店の通信などで使えない場合があります。
繰り返し決済を試す前に、会員アプリの通知や公式の利用不可案内を確認しましょう。
予算管理には利用通知や使いすぎのアラートも役立ちます。ただし、すべての取引が即時通知されるとは限らないため、明細と口座残高も照合します。
海外出発前の準備は学生の海外旅行・留学とカードの確認点をご覧ください。
出典:JCB:カードが利用できないときの確認点/JCB:ご利用金額・利用先の管理
学生のカード選びで、次に確認したいこと
年会費・還元・通学や旅行の特典を比べたい方は、中心記事の学生におすすめのクレジットカード14枚の比較をご覧ください。
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を確認して作成しました。
対象者、入力方法、利用枠、保険、卒業時の手続きは商品ごとに異なります。
申込みや変更の際は、利用する商品の最新の公式案内を確認してください。