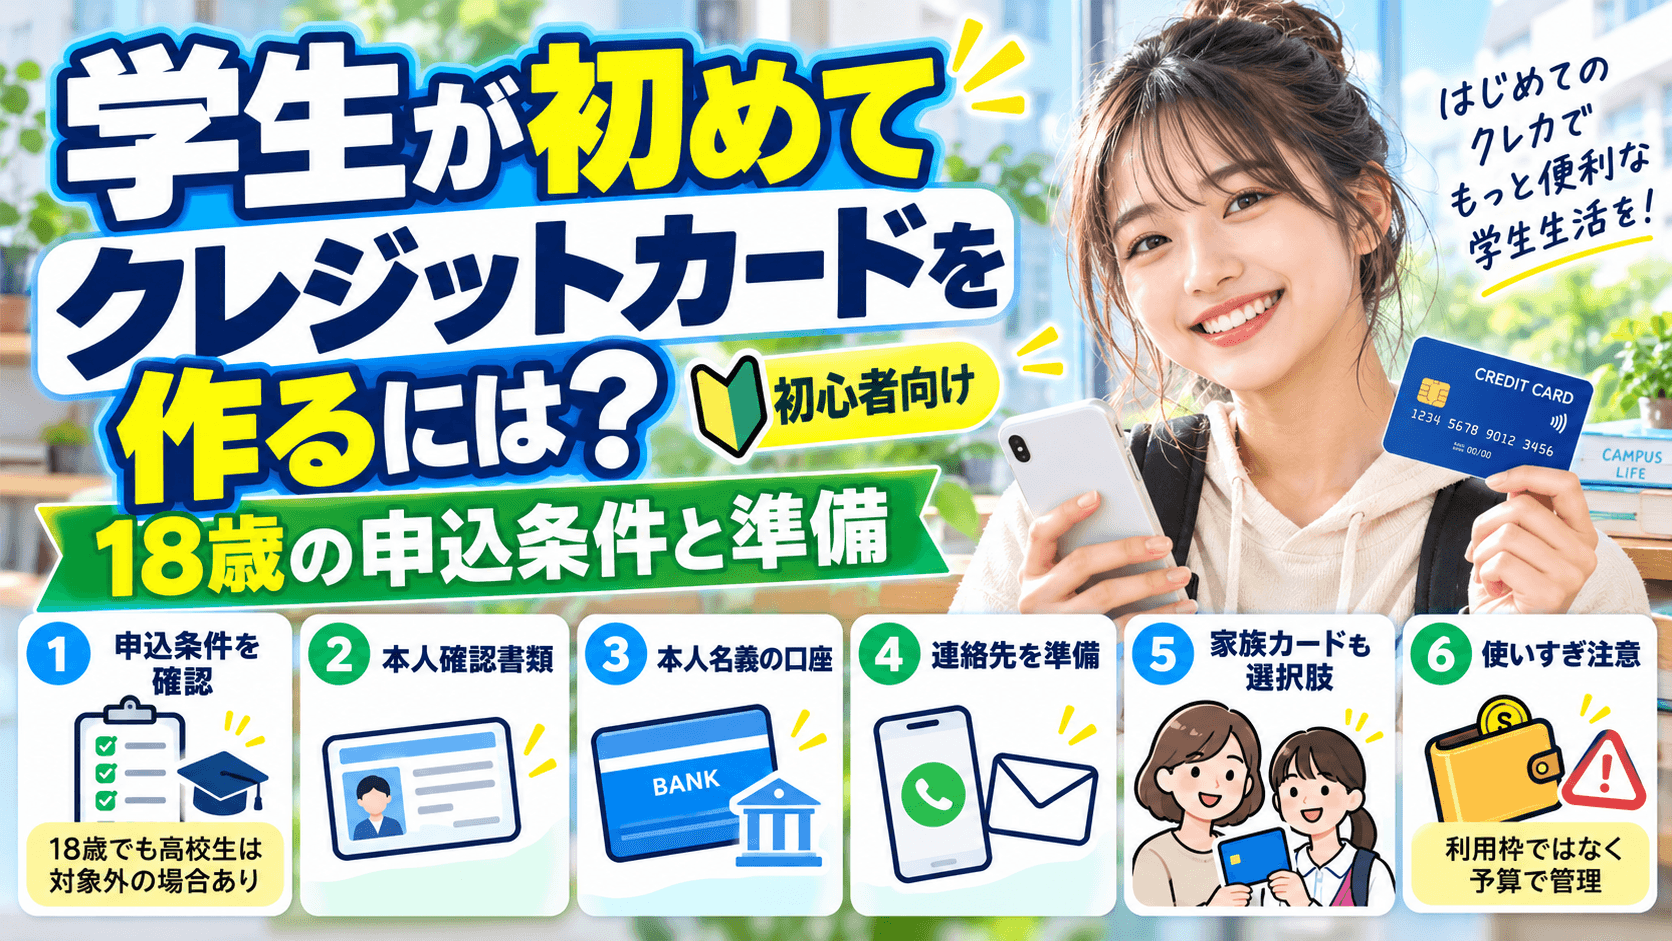
学生が初めてクレジットカードを作るときは、まず「自分の年齢・学校が申込対象か」を確認し、本人確認書類と支払口座を準備します。
18歳以上の学生を対象とする商品はありますが、高校生の扱い、対象校、卒業までの残り期間などの条件は一律ではありません。
「学生におすすめ」という紹介だけで申込みを始めず、商品の入会資格を先に読みましょう。
この記事では、カードの還元率の比較よりも、大学・短大・専門学校などに通う方が申込みから受け取り、初回の支払いまでに確認したいことを整理します。
出典:JCB:クレジットカードは何歳から作れる?/JCB:学生向けJCBカード W・申込対象
YouTubeでも解説しています。
18歳になったことと、希望カードへ申し込めることは別
民法上は18歳で成年となり、親の同意を得ずに契約できるようになります。一方、カード会社は商品ごとに年齢や学生の範囲を定めています。
18歳の誕生日を迎えていても、高校在学中なら一般的な「高校生を除く」という条件に該当する場合があります。
大学院生、高等専門学校生、留学生なども、すべて同じ扱いとは限りません。学年や学校区分、国内の連絡先、卒業予定年月を含めて、希望商品の案内を確認してください。
対象外なのに学校名や卒業時期を変えて申し込むことは避けます。
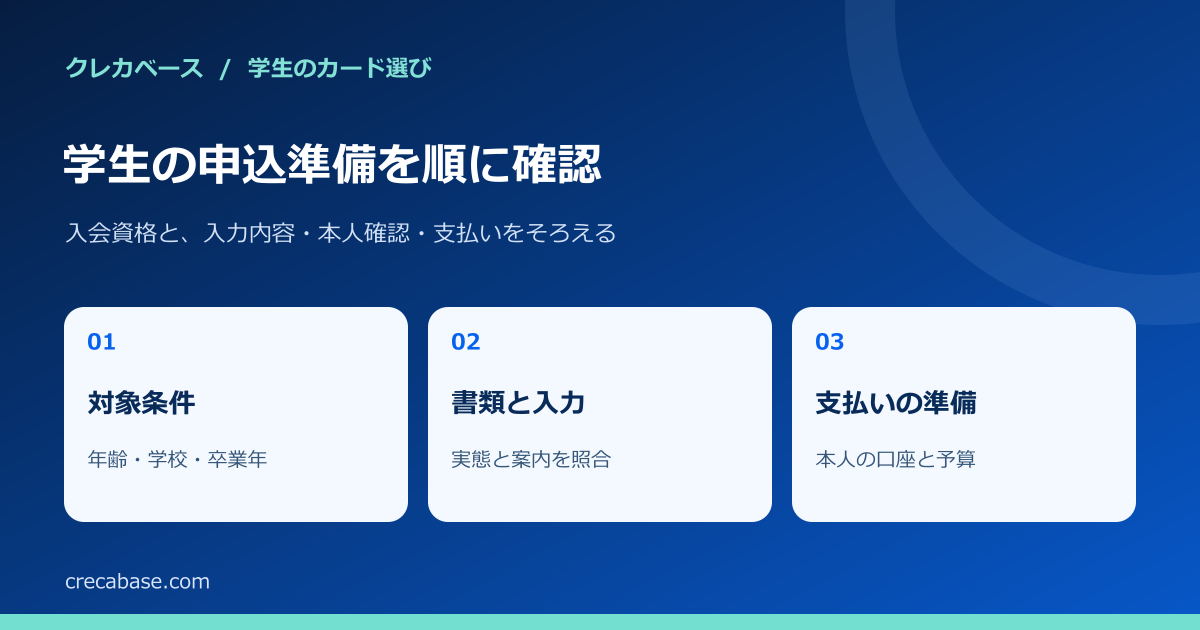
入会資格に当てはまるかを、書類の準備より先に確認します。
表は横にスクロールできます →
確認する項目 | 見る場所 | 迷ったとき |
|---|---|---|
年齢・学校の区分 | 入会資格・申込対象 | 高校卒業前後や対象校の扱いを公式窓口へ確認 |
卒業予定年月 | 学生情報の入力案内 | 進学・留年の予定を実態に合わせて申告 |
本人収入の条件 | 学生を対象とする条件の記載 | 収入がない場合の扱いを確認 |
カードを受け取る住所 | 本人確認・配送の案内 | 下宿先と書類の住所が異なる場合の手順を確認 |
出典:法務省:民法(成年年齢関係)改正Q&A/JCB:クレジットカードは何歳から作れる?
親の同意が原則不要でも、支払いの相談は済ませておく
18歳・19歳の方は、成年として契約した後に「親が同意していない」という理由で未成年者取消しをすることはできません。
契約できることに加え、請求額を期日までに用意する責任があります。
仕送りを生活費やカード代金に充てる予定なら、いくらまで使い、いつ入金してもらうかを家族と相談しておくと管理しやすくなります。
これは一般的な親権者同意の要否とは別の話です。親が申込者の代わりに内容を決めて入力するのではなく、本人が条件と申告内容を確認しましょう。
学生でも審査はあり、アルバイト収入だけで結果は決まらない
学生を対象とし、アルバイトをしていなくても申し込める商品はあります。ただし、申込対象であることは発行の約束ではありません。
カード会社は申告された情報、信用情報、取引状況などをもとに審査します。
「年収を多く書けば通りやすい」「学生なら審査がない」と考えず、本人の実態を正確に伝えます。
審査の流れはクレジットカードの審査の仕組み、収入の整理は学生の年収欄の書き方で確認できます。
結果を試す目的で同時に多数へ申し込むことは控え、まず必要な1枚を選びましょう。
出典:日本クレジット協会:クレジット会社の審査/JCB:学生向けJCBカード W・申込対象
本人確認書類・本人名義の口座・連絡先をそろえる
利用できる本人確認書類や、オンライン本人確認の方法は申込先で異なります。
学生証だけで手続きできると決めつけず、運転免許証やマイナンバーカード等の対象書類を確認します。
氏名、現住所、有効期限を見直し、カード会社から求められる範囲だけを提出してください。
自分が本会員となるカードでは、支払口座も本人名義を求められるのが基本です。
たとえばJCBは、本会員本人以外の名義の口座を支払いに設定できないと案内しています。親の口座をそのまま指定する前に、商品の口座登録条件を確認しましょう。
出典:JCB:必要書類について/JCB:支払い口座に家族名義の口座を設定できますか
スマートフォンで連絡を受け取れるメールアドレスと電話番号を用意する。
口座名義・支店・口座番号を確認し、初回の入金予定を決める。
一人暮らしの開始や転居で書類と住所が違う場合は、追加書類の案内を確認する。
申込内容の控えと受付番号を、安全に保管する。
自分のカードと家族カードは、名義と請求の仕組みが違う
親が本会員の家族カードを選ぶ場合も、使う学生本人の名義で発行する必要があります。
親名義のカードを借りて使うことはできません。
家族カードは一般に本会員へ請求がまとまり、利用枠も本会員の契約とつながります。
自分で請求を管理したいのか、家族の生活費として支払うのかで選び分けます。家族カードにも対象年齢や発行条件があり、本会員が持つ商品によっては追加できません。発行前に、請求・明細を誰が確認するかまで決めておきましょう。
受け取った後は、使う前に初回支払いの予定を確認する
発行されたら、会員アプリで利用可能枠、締め日、支払日、支払方法を確認します。
カード会社が設定した上限まで使う必要はありません。仕送りやバイト代から生活費を引き、支払える範囲を自分の月予算にします。
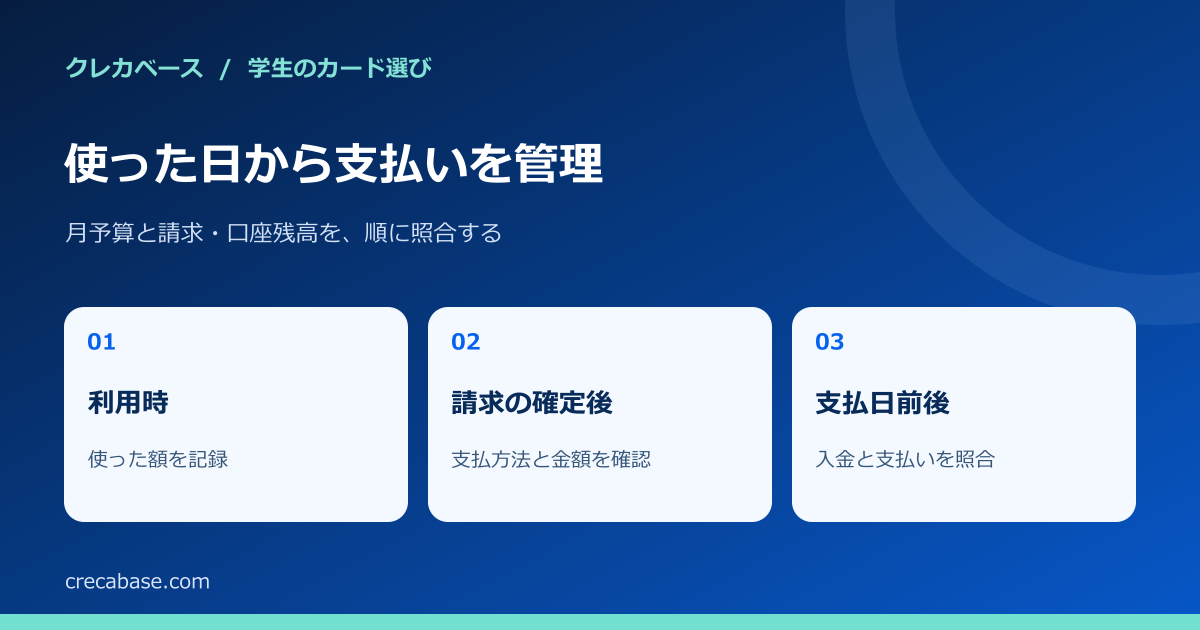
利用枠よりも先に、自分で支払える予算を決めます。
リボ払いなどの設定、手数料の有無、不要な追加サービスも確認してください。
本人確認を装うメールへ直接情報を入力せず、手続き状況は公式アプリや自分で開いた公式サイトから確認します。
利用可能額の読み方は学生の利用限度額と残りの枠で説明しています。
学生のカード選びで、次に確認したいこと
年会費・還元・通学や旅行の特典を比べたい方は、中心記事の学生におすすめのクレジットカード14枚の比較をご覧ください。
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を確認して作成しました。
対象者、入力方法、利用枠、保険、卒業時の手続きは商品ごとに異なります。
申込みや変更の際は、利用する商品の最新の公式案内を確認してください。