高還元カードの2枚持ちは、通常の支払いに使うメインと、条件が合う店だけで使うサブに役割を分けると比較しやすくなります。効果は2枚の率の平均ではなく、実際にそれぞれで払う金額から計算します。
先に月の予算と支払先を決め、使う予定のある金額だけで試算してください。支出を増やして条件を達成するより、今の買い物で増えるポイントと管理・費用の負担が釣り合うかを見ることが大切です。
出典:国民生活センター:支払方法とクレジットカードの注意点/日本クレジット協会:クレジットカードの管理
メインは普段の対象利用、サブは使える条件で選ぶ
メインには、普段の支払先で通常ポイントが付き、ポイントを使い切れる商品を候補にします。通常対象1.2%のリクルートカードや、通常対象1%相当のJCBカード W・楽天カード等も、対象外と利用条件を確認して比較する入口になります。
サブには、特定の店や支払方法の優遇が自分に合う商品を検討します。一般の三井住友カード(NL)の対象店優遇は、スマホのタッチ決済等の条件を満たす場合です。高い率だけで選ばず、実際にその店へ行くか、その方法で払えるかを確認します。
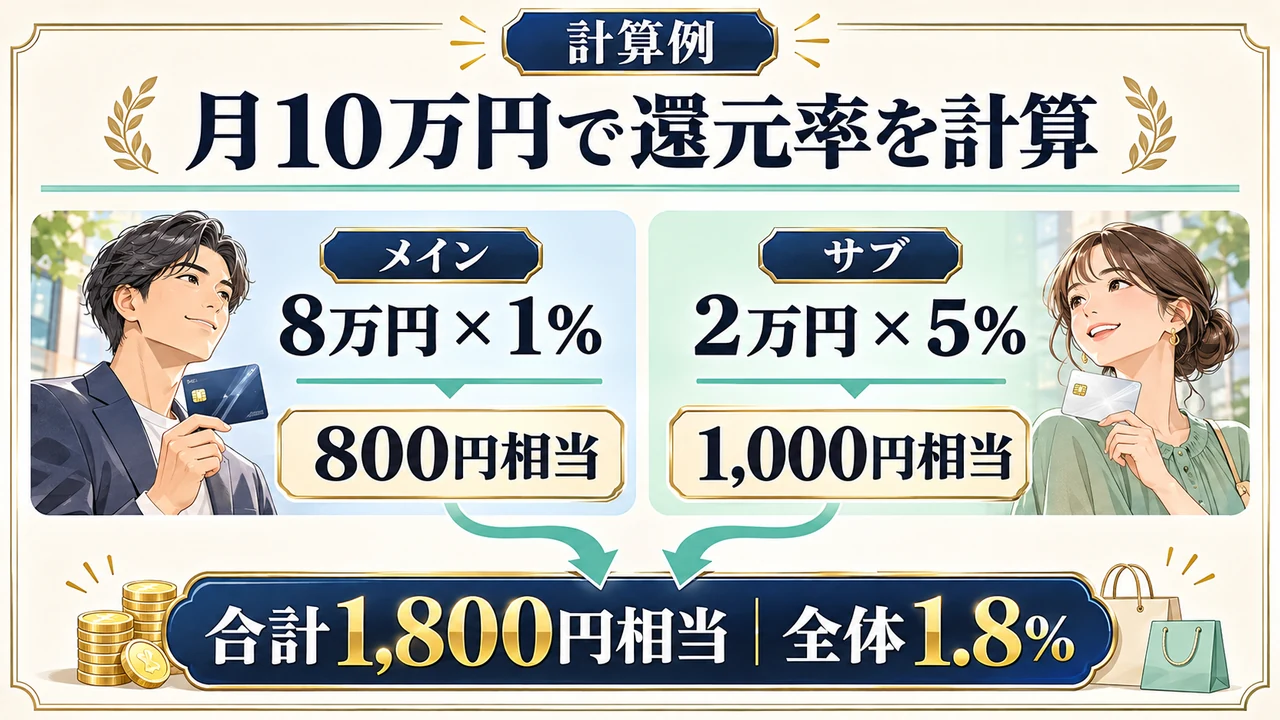 2枚の表示還元率を単純平均せず、実際の利用金額で重みを付けます。
出典:リクルートカード:通常還元とサービスの概要/JCB:JCBカード Wの通常還元と条件/楽天カード:通常の楽天カードの基本情報/三井住友カード:対象店のスマホ決済等の還元条件
1%と5%を2枚持っても、全体3%とは限らない
以下は商品固有の条件を表したものではなく、計算方法を示す編集部の仮定です。メインXは対象利用1%、サブYは所定の対象利用5%、月の合計10万円とし、両方とも保有済み・追加費用なしとします。1ポイント=1円で使え、端数・上限・対象外・他の特典はない前提です。
表は横にスクロールできます →
| 使い方 | Xのポイント相当 | Yのポイント相当 | 合計/全体の率 | Xだけとの差 |
|---|---|---|---|---|
| Xだけで10万円 | 1,000円相当 | 0円相当 | 1,000円相当/1.0% | 基準 |
| Xで8万円+Yで2万円 | 800円相当 | 1,000円相当 | 1,800円相当/1.8% | 月800円相当 |
| Xで9万5千円+Yで5千円 | 950円相当 | 250円相当 | 1,200円相当/1.2% | 月200円相当 |
合計ポイント相当額を合計支出で割ると、全体の還元率になります。同じ利用配分が12カ月続くなら、上の差は年9,600円相当または年2,400円相当です。実際は各商品の計算単位、上限、ポイントの使い方、対象条件を入れ直してください。
年会費と追加サービスの費用を引いて判断する
サブを増やすことで年会費やETC等の料金が発生するなら、増える年間ポイント相当から追加費用を差し引きます。ポイントの使い道がなく失効する場合も、表示上の増加分をそのまま利益とは考えません。
初年度だけの入会特典と、2年目以降の通常の使い分けも分けて比較します。無料条件の達成を見込む場合は、対象期間と対象外を確認し、未達の場合も維持できるかを検討してください。
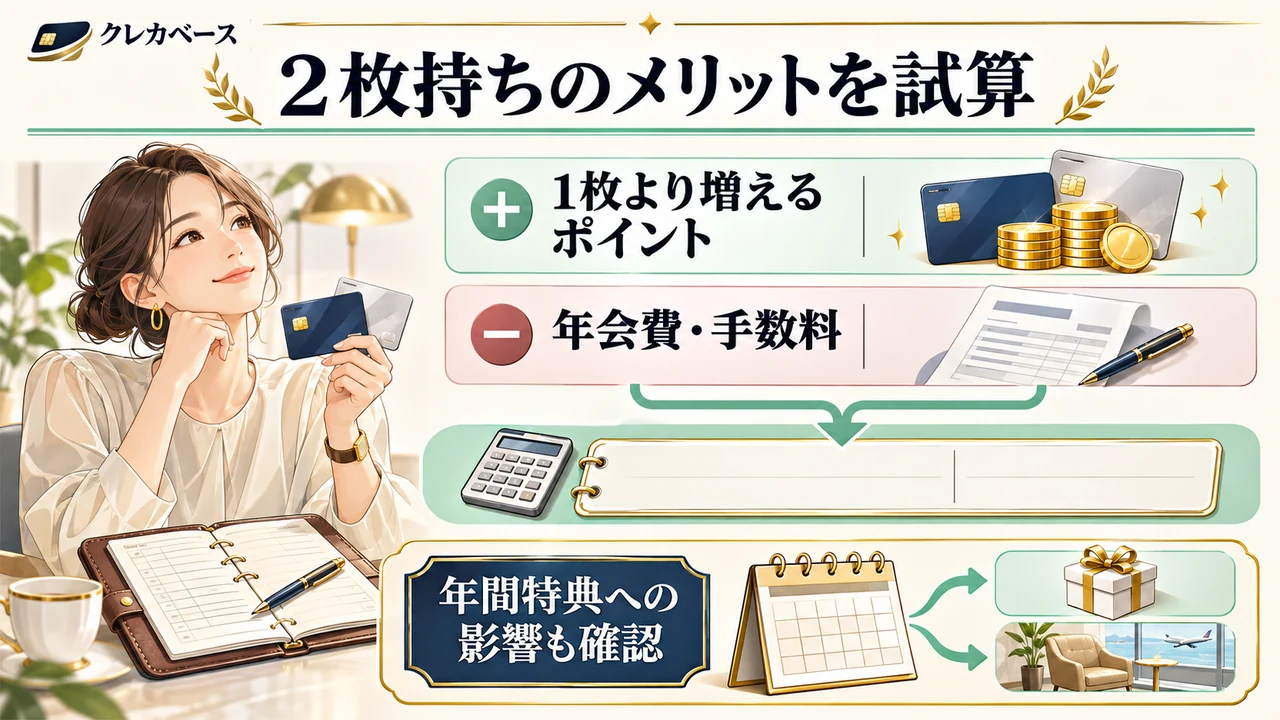 初年度の特典だけで、毎年の有利さを決めないようにします。
詳しくは永年無料・条件付き無料の違い、追加カードの料金、年会費の差を回収できるかの考え方で確認できます。
年間利用の優遇は、分散させる影響も計算する
年間利用額による特典を狙っている場合、サブへ支払いを移すと、メイン側の集計額が減ります。サブで増える通常ポイントだけを見るのではなく、失う可能性のある年間特典や年会費優遇まで同じ期間で比較しましょう。
ただし、優遇を失わないために不要な買い物を増やす必要はありません。ポイント対象と年間集計対象は同じとは限らず、家族カード・チャージ・取消等の扱いも制度ごとに確認します。年間100万円の対象外、達成後の支払いの振り分けが参考になります。
出典:JCB:ポイント付与と年間集計の対象外/国民生活センター:支払方法とクレジットカードの注意点
公共料金とチャージを、通常ショッピングへまとめない
固定費をメインへ集める場合も、公共料金・税金は通常の買い物より率が低いことがあります。PayPayカードの対象公共料金・税金は2026年6月から基本0.5%の案内で、ポイント付与の登録・本人確認も必要です。通常1%をすべての支払いへ掛けないようにします。
チャージも商品・ブランド・対象先・月の上限を確認します。たとえばリクルートカード(JCB)の対象チャージは通常ショッピングと異なる0.75%で、対象チャージ合計月3万円までという案内です。経路を変えて必ず還元が増えるとは考えないでください。
出典:PayPayカード:現行の利用特典・必要手続き・対象外/PayPayカード:2026年6月2日からの付与率・チャージの改定/リクルートカード:JCBの電子マネーチャージの加算条件
2枚の明細・引き落とし・ポイントを管理できるか確認する
2枚持ちでは請求を分けて見るだけでなく、合計の支出と引き落とし資金を確認します。カードごとに支払日、登録した継続払い、ポイントの失効予定を一覧にすると、使い分けの目的を見直しやすくなります。
予備として異なる国際ブランドを選ぶ場合も、利用先の対応を確認してください。利用可能枠が複数あることを予算が増えたと解釈せず、家計全体で支払える範囲を守ります。明細確認の手順はカードで家計を管理する方法にもまとめています。
出典:日本クレジット協会:クレジットカードの管理/国民生活センター:支払方法とクレジットカードの注意点
使い分けが負担なら、1枚で続ける方法も比べる
- 今あるカードと、必要な支払いを一覧にする。
- 通常分と対象店分を分けて、同じ予算で計算する。
- 年会費・追加費用・失う年間特典を差し引く。
- ポイントの使い道と明細確認の負担を確認する。
- 利用実績で見直し、役割のないカードを放置しない。
少額の差のために複雑な使い分けを続ける必要はありません。管理しやすい1枚を使う方法と比べて、自分が続けられる形を選びましょう。整理する場合は、使わないカードの保管・解約前の確認を先に済ませます。
高還元カード選びで、次に確認したいこと
具体的な候補は中心記事の高還元率のおすすめクレジットカード比較へ。通常の還元と、実際に使う店・支払方法の条件をそろえて選びましょう。
- コンビニで高還元になる支払い方は?スマホのタッチ決済と対象店舗の確認方法
- 公共料金・税金は高還元カードで払うと得?対象外・還元率・手数料を確認
- クレジットカードとコード決済でポイントを二重取りできる?チャージと支払条件
- ポイントモールの使い方は?経由・倍率・対象外とポイントが付かないときの確認
参考にした公式情報
情報確認日:2026年10月18日。カード会社・決済事業者・公的機関の公式案内を確認して作成しました。通常の対象取引と条件付きの優遇を分けています。申込み・支払いの前に、商品名と利用日について最新の公式条件を確認してください。