生活費のカード払いを管理しやすくするには、家計用の支出を決め、利用時点で予算から差し引き、支払日前に口座残高を確認する流れを作ります。
還元率の高さだけでまとめると、公共料金の還元条件、口座振替割引、利用枠、翌月の請求を見落とすことがあります。
最初からすべてを移す必要はありません。食費・日用品など把握しやすい支払いから整理し、公共料金は提供会社とカード会社の条件を確認して追加しましょう。
家計を担当する人が主婦・主夫でも、夫婦で予算と確認方法を共有すると管理を続けやすくなります。
YouTubeでも解説しています。
家計用カードへ移す支出と、分ける支出を決める
家計用カードは、家庭で使い方を決めて管理するカードという意味です。特別な商品名ではありません。
例えば、食費・日用品・家庭の通信費を家計分、各自の趣味を個人分と分けると、利用明細の仕分けがしやすくなります。
表は横にスクロールできます →
支出 | まとめる前の確認 | 管理方法の例 |
|---|---|---|
食費・日用品 | よく使う店、家族それぞれの支払い方法 | 週単位の予算と実際の利用額を照合する |
電気・ガス・水道 | カード対応、ポイント対象、口座振替割引 | 提供会社ごとに変更日・適用月を記録する |
通信費・サブスク | 契約者と支払者の条件、不要な契約の有無 | 契約一覧を作り、更新前に見直す |
個人の趣味・高額品 | 家計負担か個人負担か | 明細が混ざる場合は購入時に区分をメモする |
カードが1枚でも、現金・電子マネーなどの支出があれば家計は完結しません。カード以外の支払いも同じ予算へ入れ、残高の見え方をそろえます。
カードを使った日と銀行からお金が出る日は違うため、引き落とし日だけを見て使いすぎを判断しないことが大切です。
家計簿は利用日に記録し、引き落としを二重計上しない
例えば、10月20日に食料品を8,000円買い、11月の支払日に口座から8,000円が引き落とされたとします。
利用日に食費8,000円を記録したなら、引き落とし時はカード代金の精算として扱い、もう一度食費に加えないようにします。
これは家計の集計方法の例で、税務上の処理方法を示すものではありません。
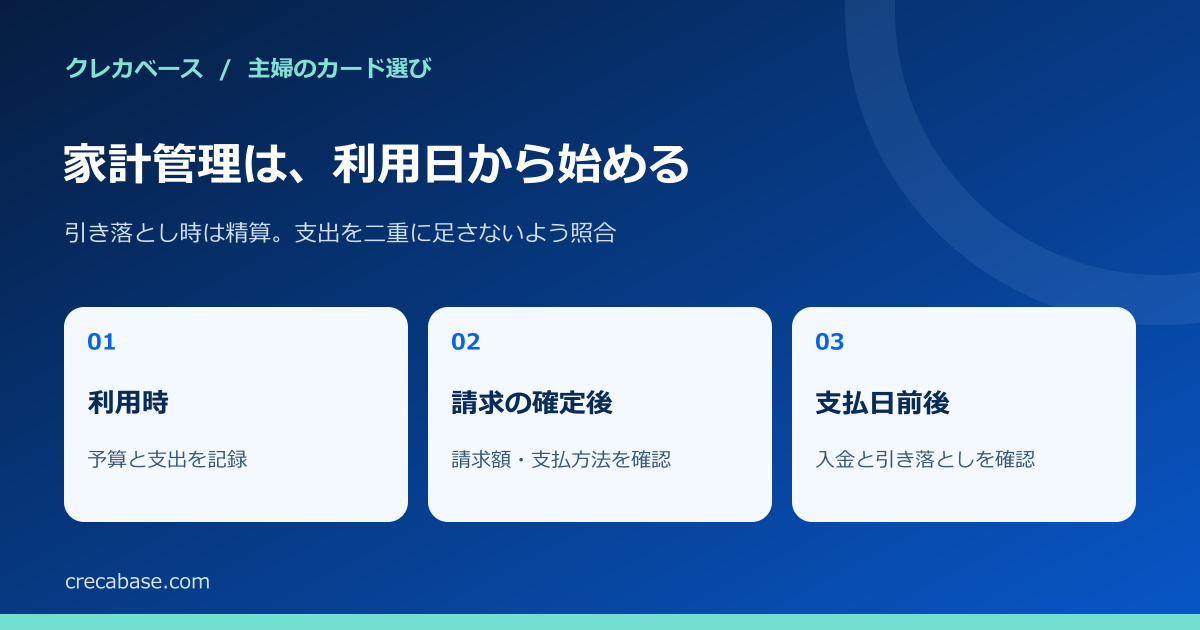
支出と引き落としを分けて見ると、翌月へ回った請求も追いやすくなります。
家計簿アプリを使う場合は、カード明細と銀行明細の両方を取り込んだときの振替・除外設定を確認します。
家族カード分がどの明細へ入るか、返品・取消しがいつ反映されるかも見てください。日付がずれた支払いを無理に消さず、記録と請求を照合できる状態にしておきましょう。
公共料金は、基本還元率ではなく対象先の条件で比較する
公共料金のカード払いは、提供会社や自治体が対応している場合に利用できます。
カードが使えることと、通常の買い物と同じポイントが付くことは別です。
例えば楽天カードには、対象の公共料金について500円につき1ポイントとする利用先の一覧があります。
すべての公共料金を同じ還元率で計算しないようにしましょう。
出典:三井住友カード:公共料金や税金の支払い/楽天カード:還元率が異なるご利用先
口座振替の割引がある契約では、カードへ変えて得るポイントと失う割引を比較します。以下は判断方法を示す仮定の計算で、実在商品の条件ではありません。
表は横にスクロールできます →
仮定した条件 | 1か月の還元・割引 | 1年の合計 |
|---|---|---|
対象料金の還元率0.2%、1ポイント1円相当 | 40円相当 | 480円相当 |
対象料金の還元率1.0%、1ポイント1円相当 | 200円相当 | 2,400円相当 |
口座振替で月55円の割引がある契約 | 55円の割引 | 660円の割引 |
仮例の0.2%還元は、月55円の割引を下回ります。ただし、実際のポイント計算単位・端数・交換先、年会費、提供会社の割引条件が変われば結果も変わります。
「公共料金はカード払いが必ず得」とせず、契約中の料金ごとに確認します。
利用可能枠と、家庭で使ってよい予算は分ける
利用可能枠は、家計に無理なく払える金額の証明ではありません。カード会社の枠が大きくても、生活費の予算は次の支払日に用意できる資金から決めます。
家族カードを使う場合は、夫婦の未払い利用分を合計して確認しましょう。
また、月が変わっただけで枠がすべて戻るわけではありません。
公共料金を継続して支払うカードで大きな買い物をすると、次の定期払いに必要な枠が不足することがあります。
利用可能額は売上や支払いの反映によって変わるため、会員サービスで確認します。
出典:JCB:カードご利用可能枠について/三井住友カード:公共料金・サブスクのカード払い
利用通知や使いすぎのアラートは確認の補助になります。
JCBには通知・制限を行うサービスがありますが、対象カードや適用されない取引などの条件もあるため、通知がないことだけで未利用とは判断しないようにしましょう。
毎月の支払額が少なくても、リボ残高がないか確認する
家計管理では、毎月の請求額だけでなく、支払方法、未払い残高、手数料も確認します。
リボ専用カードや自動リボ設定では、店頭で1回払いと伝えても、リボ払いとして請求される場合があります。
自動リボ設定を解除しても、それ以前の利用残高が自動で1回払いへ変わるとは限りません。
意図しない残高や手数料があれば、カード会社で支払状況と手続き方法を確認してください。
ポイントを増やすために不要な支払いを増やすより、手数料と予算を先に見直すことが大切です。
公共料金を移すときは、1社ずつ適用開始を確認する
電気・ガス・水道・通信等の契約一覧と現在の支払方法を記録する。
カード対応、登録できる名義、還元条件、割引の変更を確認する。
公式の変更窓口で手続きし、受付日と適用予定月を記録する。
初回の請求で新しい支払方法へ切り替わったか確認する。
切替完了までは、従来の口座や届いた請求書の支払いも確認する。
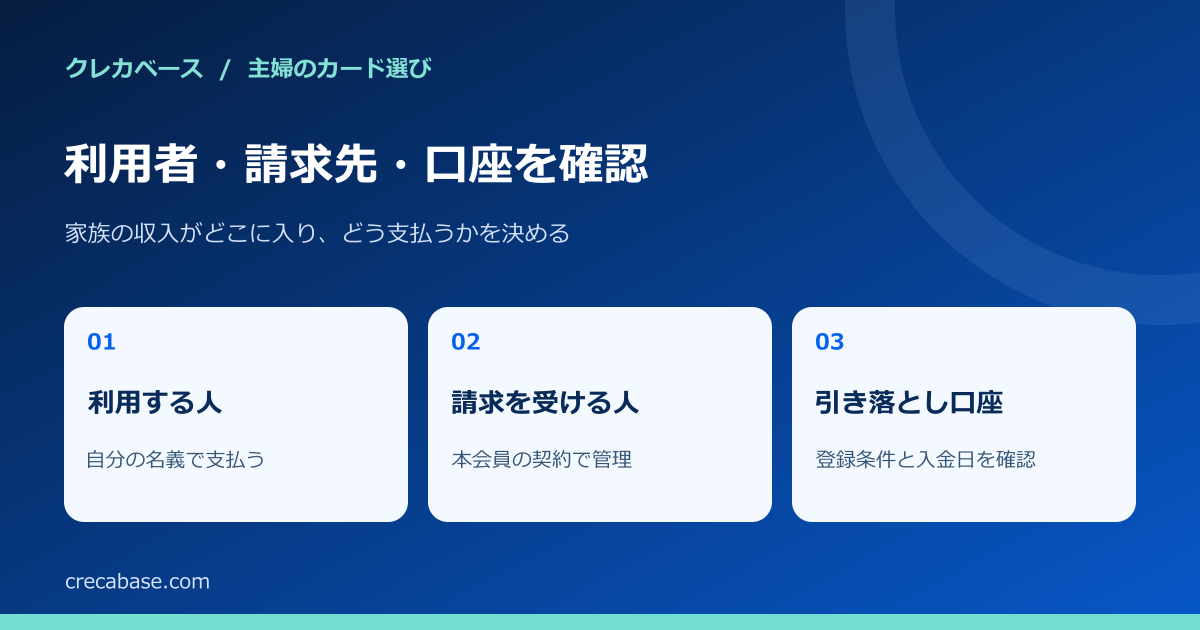
家計用の支払いをまとめる前に、名義と入金経路をそろえます。
カードの更新・切替・解約時には、登録先の変更が必要かも確認します。
家計分を夫婦でまとめるなら家族カードとの選び分け、生活費を入金する口座については引き落とし口座の準備が参考になります。
主婦のカード選びを、次の疑問から確認する
具体的なカードの年会費・特典を比べるときは、中心記事の主婦におすすめのクレジットカード比較へ進んでください。
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を照合して作成しました。
申込条件、入力欄、年会費、特典、口座設定の条件は商品・手続きで異なります。
申込時・変更時の公式画面と会員規約を確認してください。