クレジットカードの審査とは、カード会社が申込内容や信用情報などを確認し、カードを発行できるかと利用枠を判断する手続きです。
買い物代金を後から支払う仕組みなので、申込者が継続して支払えるかを確かめます。信用情報機関が合否を決めるわけではありません。
申し込む前は、カードの申込条件、本人確認書類、年収・勤務先などの入力内容をそろえましょう。
この記事では日本の個人向けクレジットカードを中心に、審査の全体像とフォームの注意点を整理します。
YouTubeでも解説しています。
申込みから発行まで、審査はどのように進む?
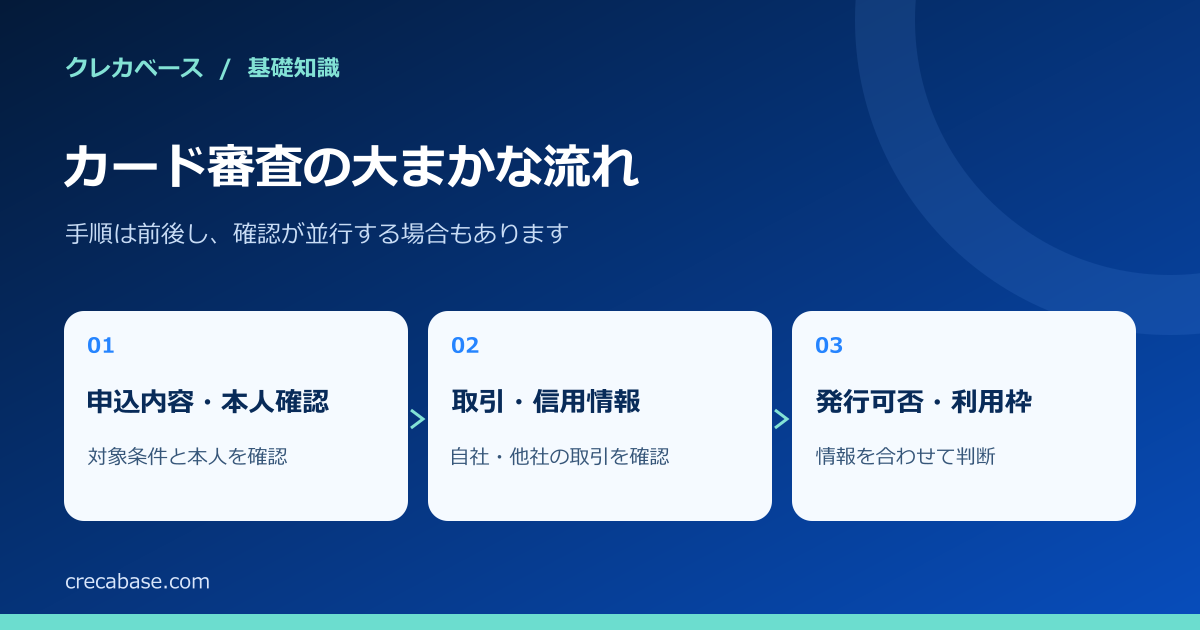
大まかには、入力内容の確認、本人・申込意思の確認、取引履歴の確認、発行可否の判断へと進みます。順序は固定ではなく、複数の確認を並行して行う会社もあります。
申込条件と入力内容を確認する。年齢などの対象条件を満たすか、氏名・住所・勤務先などに不備がないかを確認します。
本人確認を行う。指定書類の提出やオンラインでの認証など、申込方法に応じた手続きを進めます。必要に応じて申込意思や勤務先の在籍も確認します。
信用情報と自社の取引履歴を確認する。他社を含む契約・支払状況と、自社が持つ過去の取引情報などを確認します。
情報を合わせて発行可否と利用枠を判断する。申込条件を満たしていることだけで発行が確約されるわけではありません。
結果通知と発行手続きへ進む。審査完了、アプリでの番号確認、カード本体の到着は別の段階です。
出典:日本クレジット協会:クレジット会社の審査/JCB:インターネットでのお申込みの流れ
審査にかかる日数や「最短」の条件は、クレジットカードの審査期間・カード到着までの日数で解説しています。
早い審査が「審査をしていない」「基準が緩い」という意味にはなりません。
審査で確認されるのは、申告情報・信用情報・自社情報
年収だけを見る仕組みではありません。
収入や生活状況、既存の支払い負担、これまでの取引などを材料に、カード会社ごとの基準で判断します。
共通の配点表や「年収が何万円なら必ず通る」という線引きは公表されていません。
表は横にスクロールできます →
情報の種類 | 主な内容 | 読み違えないためのポイント |
|---|---|---|
申込フォームの情報 | 年収、職業、勤務先、勤続年数、住居・家族構成など | 現在の状況を正確に伝える。項目の定義は各社の案内を確認する |
信用情報 | クレジットやローンの契約、残高、支払状況、申込みに関する記録など | 信用情報機関ごとに登録内容・期間が異なる |
カード会社の自社情報 | その会社との過去の契約・取引状況など | 信用情報だけで結果を逆算することはできない |
出典:JCB:クレジットカードの審査基準/CIC:信用情報の利用/日本クレジット協会:クレジット会社の審査
スコアリングとCICの指数は同じもの?
申込情報や取引データを一定のモデルで評価する方法を、スコアリングと呼びます。具体的な評価方法や、人が追加確認する場面は会社ごとに異なります。
CICには取引事実をもとに信用状態を指数などで示す「クレジット・ガイダンス」がありますが、各カード会社の合格点を示すサービスではありません。
カード会社独自の評価と混同せず、指数だけで発行可否を判断しないようにしましょう。
出典:経済産業省:割賦販売法の概要・FAQ/CIC:クレジット・ガイダンス
申込フォームは「審査に有利な答え」より正確さを優先する
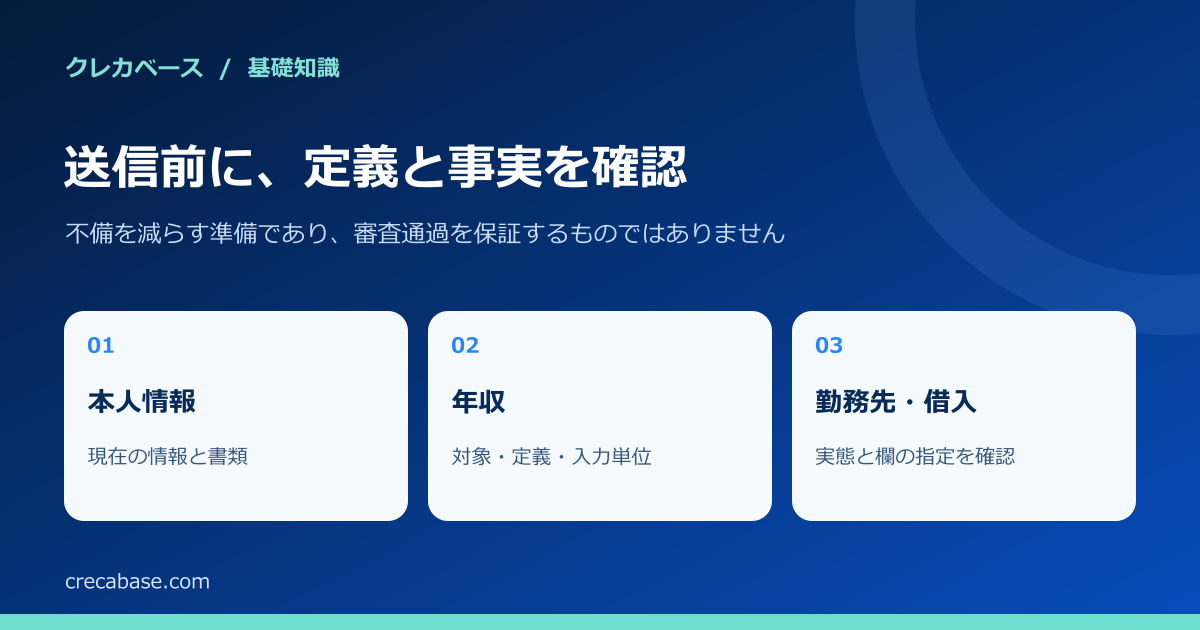
入力欄の意味を取り違えないことが、申込み前にできる準備です。
本人の年収欄へ家族の収入を足したり、転職前の勤務先を現在の勤務先として書いたりせず、実態と画面の指示を一致させます。
表は横にスクロールできます →
項目 | 入力前に確認すること |
|---|---|
氏名・生年月日・住所 | 本人確認書類と整合する現在の情報。番地・建物名・部屋番号の抜け、旧姓・旧住所にも注意 |
電話番号・メールアドレス | 本人が連絡を受け取れるもの。打ち間違い、受信設定を確認 |
年収 | 税込か手取りか、前年実績か見込みか、本人分か世帯分かを確認 |
職業・勤務先 | 現在の雇用形態と正式名称。派遣元・派遣先の指定があればその案内に従う |
勤続年数 | 現在の勤務先での実際の期間。端数の扱いは入力画面の説明に従う |
住居・家族構成 | 持家・賃貸、居住年数、同居人数など、質問されている範囲を確認 |
他社借入 | 残高か利用枠か、どの借入を含むか、住宅ローンなどの除外指定があるかを確認 |
希望枠・支払方法 | キャッシングの希望、自動リボなどの設定と条件を確認。不要な機能を付ける必要はない |
出典:三井住友カード:申込時の年収の書き方/三井住友カード:職業欄・勤務先欄の書き方/JCB:クレジットカードの審査基準
会社員の年収は一般に税金・社会保険料を差し引く前の金額、個人事業主は売上から必要経費を差し引いた金額が案内されます。ただし「前年の年収」「見込年収」など指定がある場合は、その定義を優先します。
具体例はクレジットカード申込フォームの書き方をご覧ください。
書類の住所が古い場合は、フォームだけを旧住所に合わせるのではなく、書類の更新や追加書類など、カード会社が認める手続きを確認します。
詳しくは本人確認書類と住所・氏名の不一致への対応で解説します。
CIC・JICCなどの信用情報機関は何をしている?
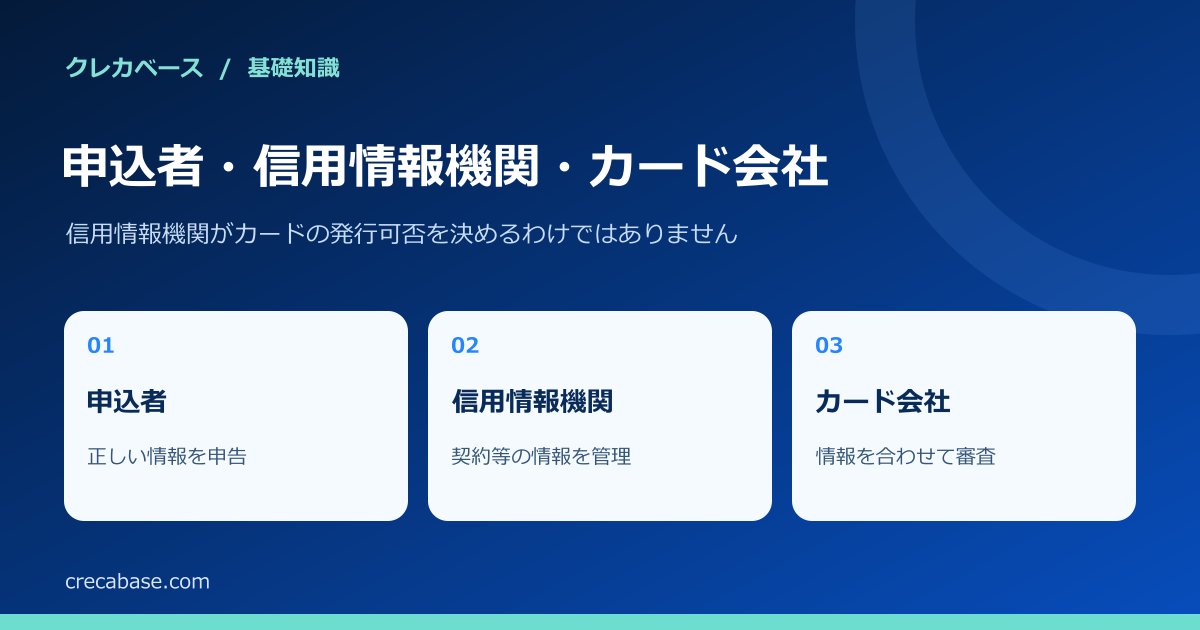
信用情報機関は、加盟会社から登録された契約や支払いに関する情報を管理し、加盟会社の与信判断などに提供します。
CIC、JICC、全国銀行個人信用情報センターでは、加盟会社や登録情報の範囲が異なります。
どの機関を利用するかは、申し込む会社の同意条項などで確認できます。
出典:CIC:信用情報の利用/JICC:信用情報の内容と登録期間/全国銀行協会:全国銀行個人信用情報センターの概要
過去の支払いが気になる場合は、推測で申し込みを繰り返すより、自分の登録情報を本人開示で確かめる方法があります。ただし、開示は否決理由を教えてもらう制度ではありません。
信用情報の種類・保有期間と本人開示で、何が分かるかを整理しています。
利用枠とキャッシングの審査はどう違う?
発行される場合も、希望した利用枠になるとは限りません。分割・リボ払いなどには、割賦販売法に基づく支払能力の調査が関係します。
日常生活を維持しながら支払える範囲を見込むもので、少額の枠や認定制度などの扱いもあります。年収から一つの式だけで全カードの限度額を計算できるわけではありません。
出典:政府広報オンライン:クレジット取引と割賦販売法/経済産業省:割賦販売法の概要・FAQ
一方、現金を借りるキャッシングには貸金業法のルールが関係し、貸金業者からの個人の借入れには、原則として年収の3分の1を超える新たな貸付けを制限する総量規制があります。
カードでの買い物はこの規制の対象外です。キャッシングを希望しない場合も、カード自体の入会審査は行われます。
出典:金融庁:貸金業法Q&A
電話や追加書類を求められたら、内容を確認して対応する
勤務先への在籍確認や追加書類の提出は、必要と判断された場合に行われます。
「電話が来たから落ちる」「電話がないから確認されていない」とは判断できません。
電話を受けられない事情や提出方法への疑問は、カード会社の公式窓口へ相談しましょう。
出典:JCB:クレジットカードの在籍確認/JCB:必要書類について
電話への備えはクレジットカードの在籍確認で解説しています。
結果が否決だった場合も、年収を多く書き直すなどの虚偽申告は避け、確認できる情報から見直します。
審査に落ちた後の確認事項と再申込みも参考にしてください。
申込み直前は、この5点を確認しよう
自分がそのカードの申込対象に含まれるか、公式条件を読む。
現在の氏名・住所で使える本人確認方法を確かめる。
収入や勤務先などの資料を手元に置き、入力項目の定義を読む。
既存のカード・ローンの残高と毎月の支払いを整理する。
送信前に入力内容と希望サービスを見直し、受付番号を控える。
準備の目的は、事実を正しく伝え、確認や提出を円滑に進めることです。入力不備を減らしても審査通過が保証されるわけではありません。
自分の支出と支払予定を踏まえ、必要なカードを検討しましょう。
次に確認したい審査の基礎知識
参考にした公式情報
情報確認日:2026年10月18日。公式の一般向け解説と手続き案内を照合して作成しています。
申込条件・入力項目・必要書類はカードや申込方法により異なるため、手続き時の画面と公式案内を優先してください。
審査基準の推測や通過の保証は行っていません。