PR:本サイトにはプロモーション広告を含みます。なお、掲載されている広告の概要や評価等は事実に反して優遇されることはありません。

おすすめ特集

三井住友カード(NL)とOlive一般はどっちがいい?口座・還元・2枚持ちを比較

三井住友カード(NL)とOlive一般はどっちがいい?引落口座、対象コンビニ・飲食店の7%と8%の差、Oliveの銀行特典、すでにNLを持つ人の使い分けを比較します。

編集 ベンジー株式会社監修 緒方亜朗公開 2026年11月18日更新 2026年11月18日
Xで投稿

知りたいところから読む

三井住友銀行以外の引落口座を使い続けたいなら三井住友カード(NL)、三井住友銀行の口座と決済をまとめたいならOlive一般が候補です。どちらも年会費は永年無料。対象のコンビニ・飲食店で所定の支払いをすると、NLは7%、Olive一般はクレジットモードで8%還元です。

すでにNLを持っている人は、対象店で毎月いくら使うかと、給与受取や振込などOliveの銀行特典を使うかを確認しましょう。対象店で月1万円を使う場合、7%と8%の差は月100ポイントが目安です。

三井住友カード(NL)とOlive一般の違いを比較

どちらも本会員の年会費は永年無料で、クレジットの通常還元率は0.5%です。主な違いは、引落口座、支払い方法、対象のコンビニ・飲食店の還元率です。

表は横にスクロールできます →

三井住友カード(NL)とOlive一般の比較
比較項目三井住友カード(NL)Oliveフレキシブルペイ(一般)
本会員の年会費永年無料永年無料
国際ブランドVisa・MastercardVisa
クレジットの引落口座三井住友銀行以外の対応口座も設定可Oliveを契約した三井住友銀行の口座
クレジットの支払日15日締め・翌月10日、または月末締め・翌月26日月末締め・翌月26日
通常のクレジット還元0.5%0.5%
対象のコンビニ・飲食店7%(所定のスマホのタッチ決済・モバイルオーダー)8%(クレジットモードで所定のスマホのタッチ決済・モバイルオーダー)
カードの機能クレジットカードキャッシュカードと、切り替えて使うクレジット・デビット・ポイント払いなど

対象店の還元率には通常分を含み、一部店舗・支払いは対象外です。Oliveのクレジットモードには審査があります。

三井住友カードの公式比較 / 三井住友カード(NL)の商品情報 / Oliveフレキシブルペイの機能 / 対象店舗と支払い条件
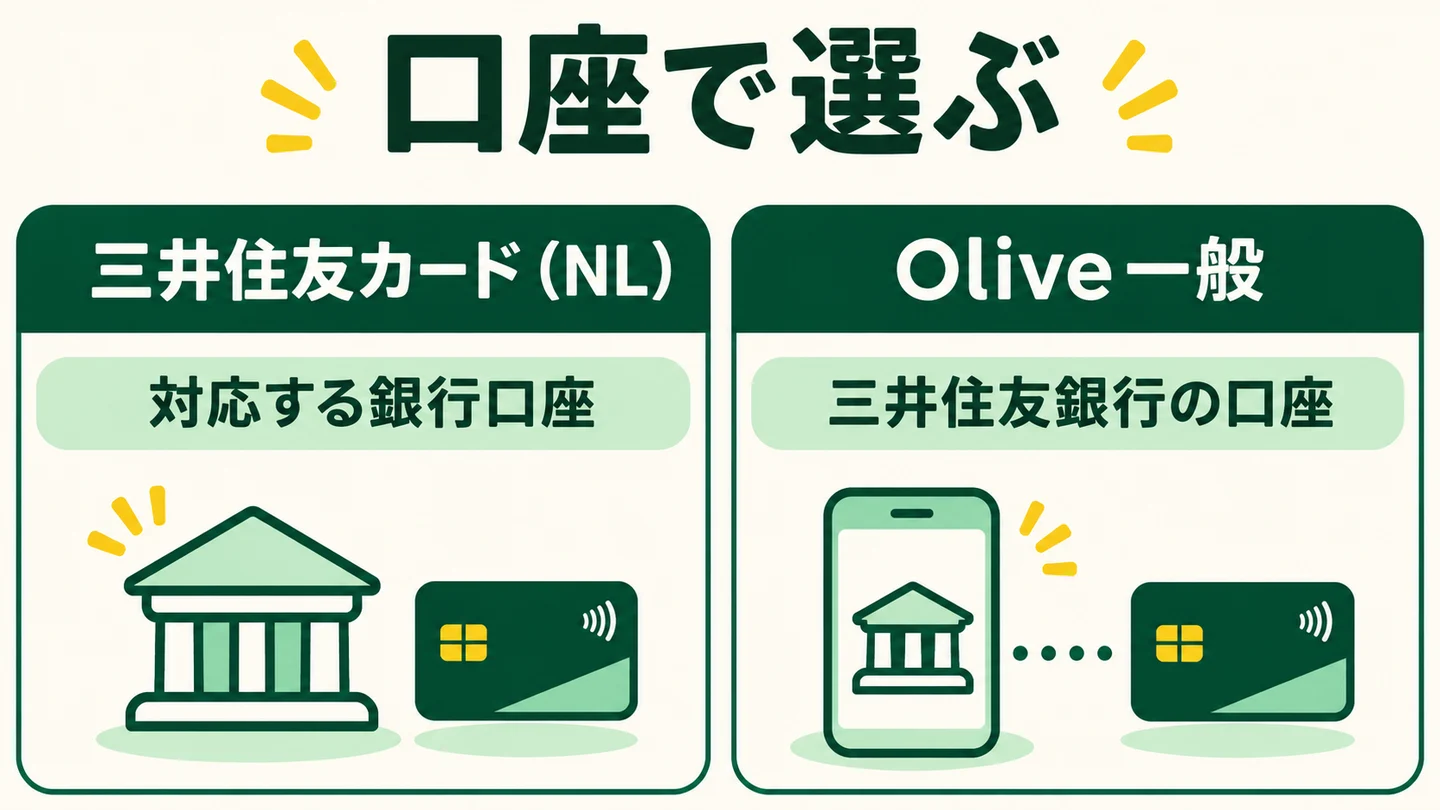
今の引落口座を使うならNL、銀行もまとめるならOlive

三井住友銀行以外の対応口座をそのまま引落先にしたい人や、Mastercardを選びたい人はNLが候補です。Olive一般は、三井住友銀行のキャッシュカードと決済を1枚にまとめて使う人に向いています。

三井住友カード(NL)は対応する銀行口座、Olive一般のクレジットモードは三井住友銀行の口座を使う

今の引落口座を維持したいか、三井住友銀行にまとめたいかで候補を絞れます。

Oliveはアプリで支払いモードを切り替えます。クレジットモードは後払い、デビットモードは原則として口座から即時引落しです。
登録できる別のカードを「追加した支払いモード」で選ぶ場合は、そのカードの引落口座・支払日・ポイント条件が適用されます。

三井住友銀行の口座をすでに持っているなら、対象の口座をOliveへ切り替える方法があります。支店番号・口座番号は原則そのまま使えます。
紙通帳は切替後に使えなくなるので、紙で記録を残したい人は切替前に確認してください。

引落口座と支払日 / 支払いモードの仕組み / 既存口座からの切替と注意点

対象のコンビニ・飲食店での7%と8%は、月いくら違う?

所定の支払い方法が使える対象店では、NLは7%、Olive一般のクレジットモードは8%です。対象の支払いが毎月1万円なら、Oliveが月100ポイント、年1,200ポイント多い計算です。通常還元の対象となる買い物だけなら、どちらも0.5%です。

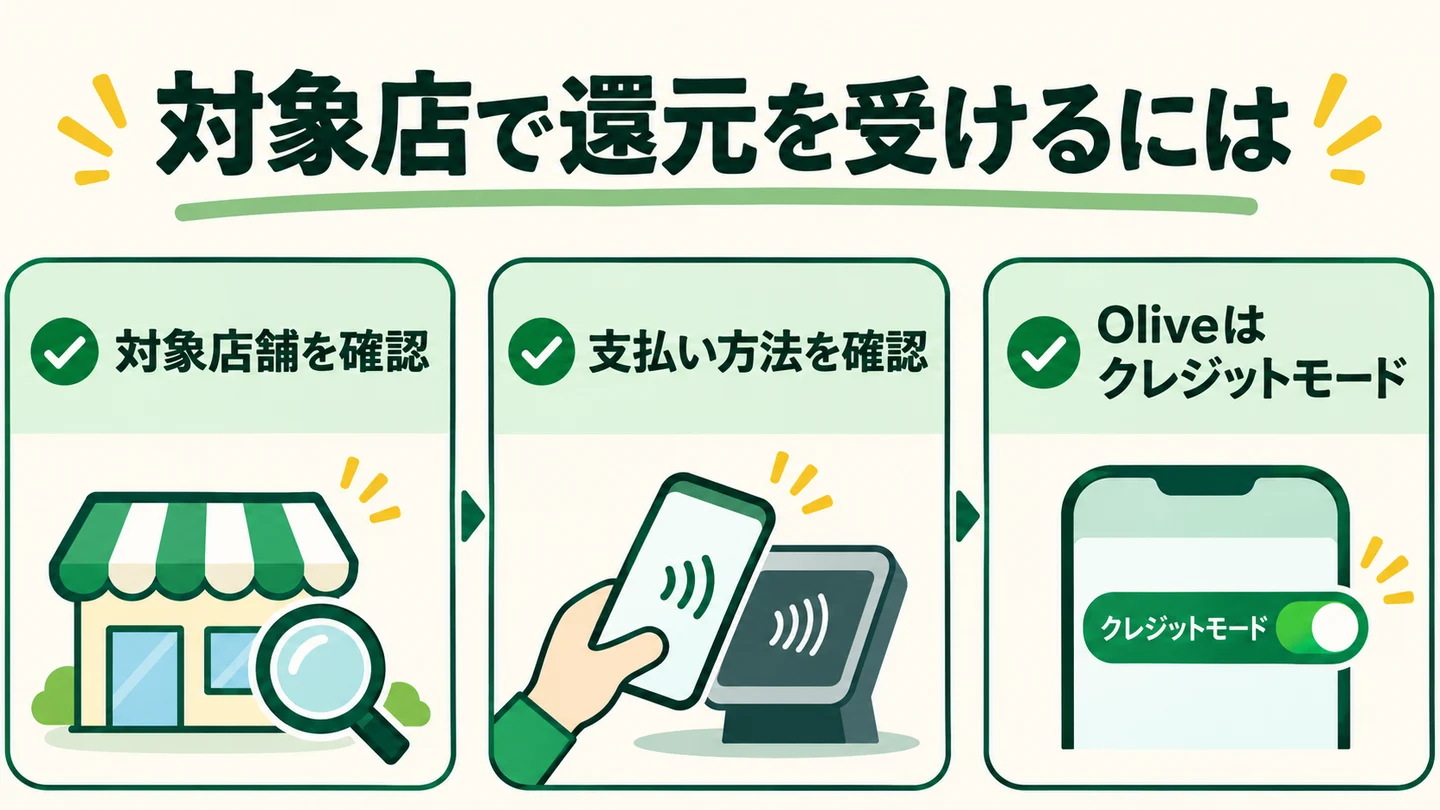
対象店舗と支払い方法を確認し、Olive一般はクレジットモードを選ぶ手順

対象店でも、スマホでの支払い方法とOliveのモードを確認してください。

表は横にスクロールできます →

両カードの対象店で同じ金額を支払った場合の目安
月の対象利用額NL(7%)Olive一般(8%)Oliveの差(年間)
5,000円350pt400pt600pt
10,000円700pt800pt1,200pt
20,000円1,400pt1,600pt2,400pt

試算は対象の支払いを毎月同じ額だけ行う前提で、200円単位の計算による端数や、家族ポイント、Vポイントアッププログラム、店舗別の追加特典を除いています。

店頭ではスマホのタッチ決済を使う

対象店舗でスマホのVisaのタッチ決済・Mastercardタッチ決済、または対象のモバイルオーダーを利用します。OliveはVisaのクレジットモードでの支払いが8%の対象です。
カード現物のタッチ、iD、差し込みはこの特典の対象外です。一部の店舗では、一定額を超えるとカードを差し込む必要があり、その場合も対象外です。

Oliveのデビットモードは、指定の支払い方法で対象店を利用した場合に1.5%です。セブン‐イレブンで案内される最大11%(NLは最大10%)は別途条件があり、セブンマイル分も含むため、会員コードの提示などを公式ページで確認してください。

対象店舗・付与条件・セブン‐イレブンの追加特典 / 還元対象の支払い方法とデビットの扱い

Oliveの銀行特典は使うものを1つ選んで考える

Olive一般では、Olive口座を出金口座にしてSMBCダイレクトから他行へ振り込む場合、月3回まで手数料が無料です。三井住友銀行の本支店ATMなどの時間外手数料の優遇もあります。
振込や現金の引き出しが多い人は、今払っている手数料と比べてみましょう。

Olive一般の「選べる特典」は、原則1つです。対象の給与・年金を受け取り、該当の特典を選ぶと月200ポイント。
対象コンビニATMを使う月なら手数料1回無料、対象店の決済が多い月ならVポイントアッププログラムの+1%も候補です。申込月や翌月の選択数・適用方法には例外があります。

たとえば給与・年金受取の条件を毎月満たせるなら、200ポイント×12カ月で年2,400ポイントです。「選べる特典」を比べるときは、選択枠ごとに実際に使う特典の価値を見積もってください。

基本特典・選べる特典の内容と適用条件

すでにNLを持っている場合、Oliveを追加する意味はある?

給与受取や振込で三井住友銀行を使う予定がある、または対象店の支払いが毎月多いなら、Oliveの追加を検討できます。たとえば対象店で月5,000円ならカード決済の差は月50ポイントです。今の口座とNLで支払いを管理しやすいなら、この差額と銀行特典を使う頻度を比べて決めましょう。

Oliveを申し込んでも、すでに持っているNLはOliveに自動で切り替わらず、併用できます。まずNLに登録しているサブスクや固定費はそのまま使い、対象店でOliveのクレジットモードを試すと、支払先の登録変更をまとめて行わずに済みます。

両方を持ち、同じSMBC IDにひも付けた対象カードで条件を満たせば、Vポイントアッププログラムの上乗せ分はNLとOliveに共通です。それぞれ所定の方法で支払うと、対象店の基本となる7%と8%の差は残ります。

すでにカードを持つ場合の申込・併用 / 2枚持ちの場合のVポイントアッププログラム

どちらにするか迷ったときの確認順

まず使いたい引落口座と国際ブランドを決めます。対応する他行の口座やMastercardを選ぶならNL、三井住友銀行の口座でキャッシュカードと決済をまとめるならOlive一般が候補です。
どちらでもよければ、直近1カ月で条件を満たす対象店の支払い額と、Oliveで実際に使う銀行特典を確認しましょう。

三井住友カード(NL)の詳細 / Olive一般の詳細 / クレジットカードおすすめ30選 / 還元シミュレーター

条件を変えてカードを探す

利用額や重視する特典が変わると、合うカードも変わります。カード一覧や比較機能で候補を絞り込めます。

注釈

公式情報の確認日:2026年11月18日。比較対象は三井住友カード(NL)とOliveフレキシブルペイ(一般)です。試算は入会キャンペーンを除きます。対象店、適用条件、ポイント交換時の価値は公式情報をご確認ください。