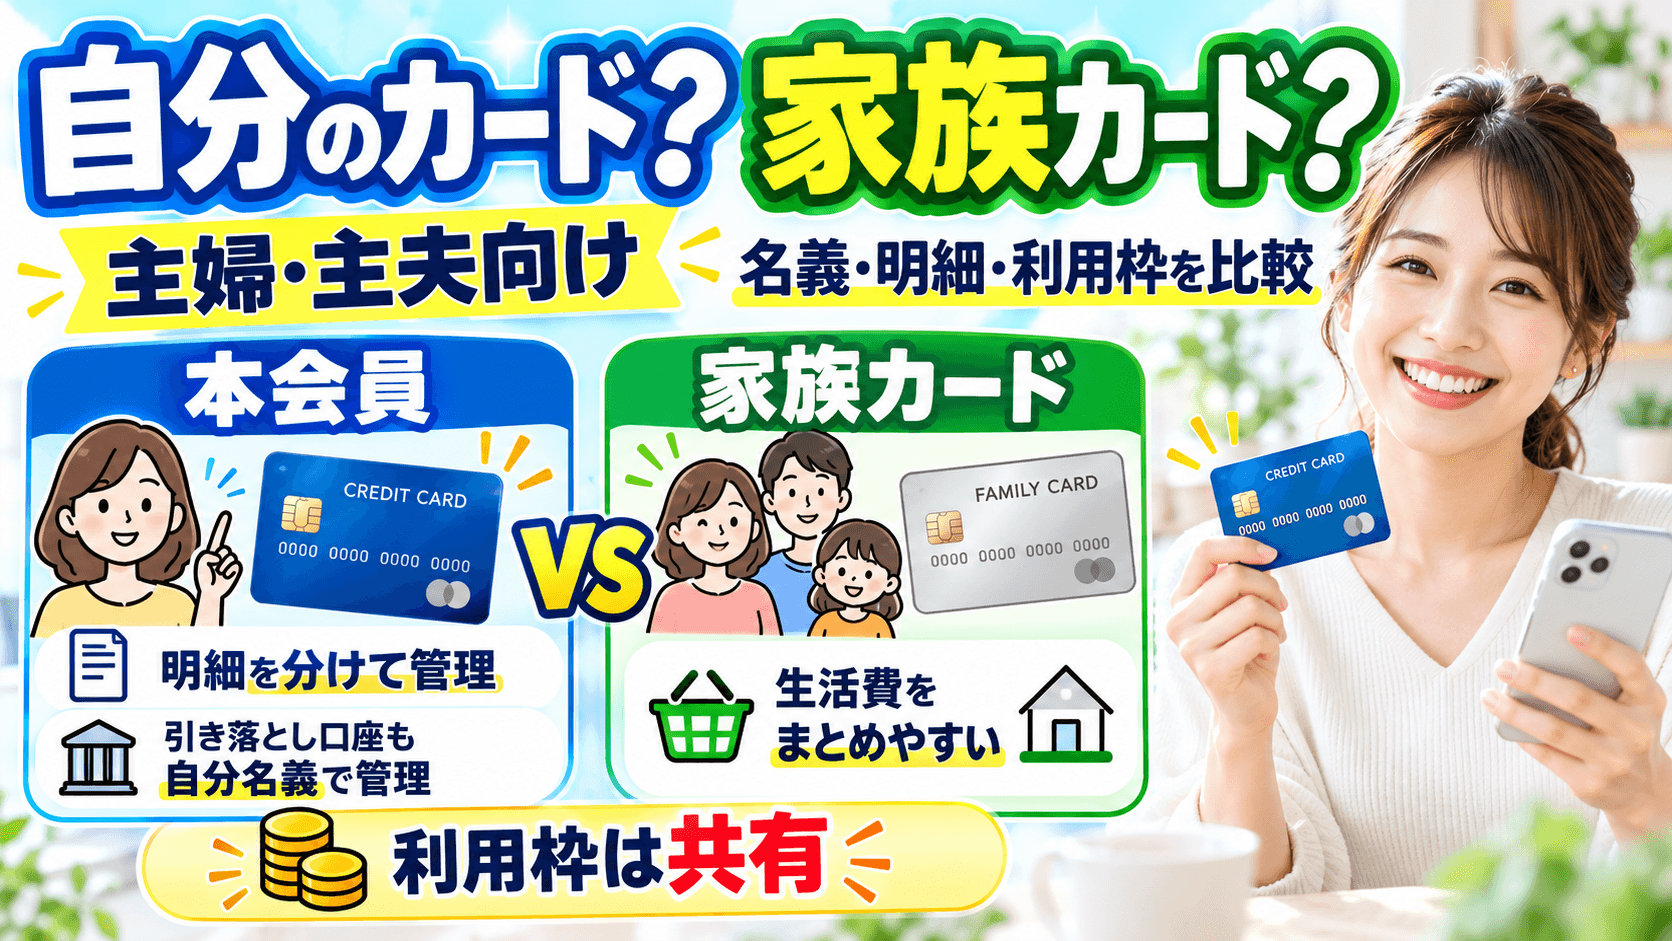
自分の明細・支払口座・契約を独立させたいなら本会員として持つカード、夫婦の生活費を一つの請求にまとめたいなら家族カードが比較の出発点です。
どちらも通常は使う人自身の名義で発行されます。
「自分名義か家族カードか」という違いは、正確には本会員として契約するか、家族会員になるかの違いです。
主婦・主夫だから一方が必ず有利になるわけではありません。申込条件に加え、誰が請求を確認し、利用代金を支払うかで選びましょう。本会員のカードをそのまま借りることはできません。
出典:JCB:家族カードのご案内/日本クレジット協会:カードの管理責任
YouTubeでも解説しています。
本会員カードと家族カードの違いを比較する
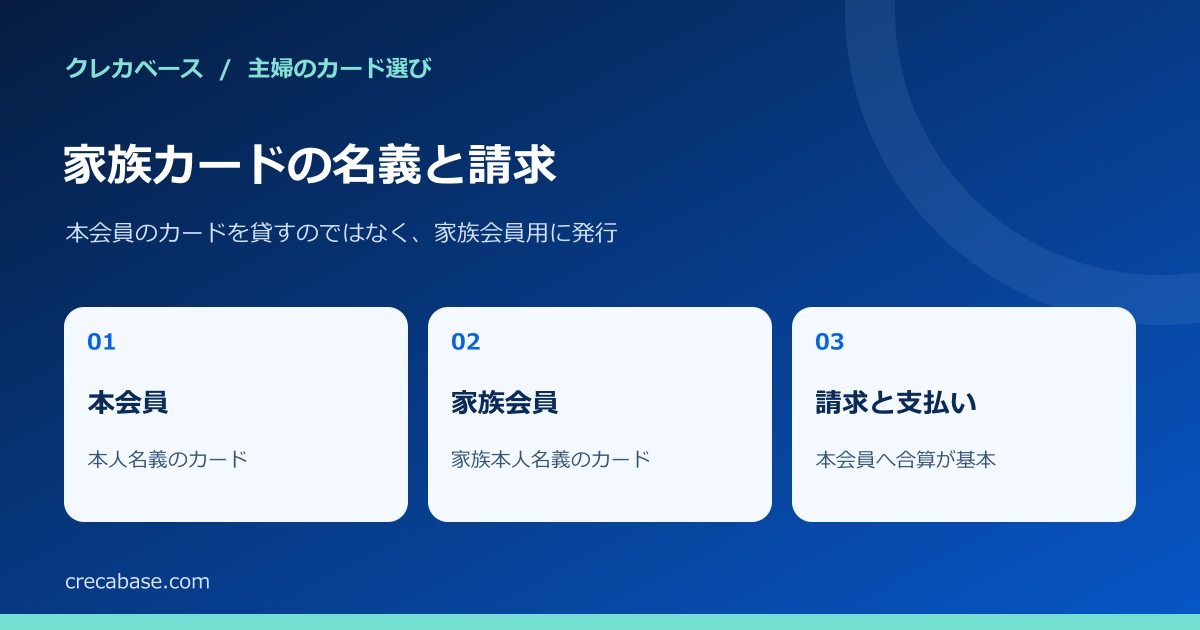
家族カードはカードの貸し借りではなく、家族会員用に発行するカードです。
表は横にスクロールできます →
比べる点 | 本会員として持つカード | 家族カード |
|---|---|---|
カードの名義 | 利用する本人 | 家族会員本人 |
発行の前提 | 本人が商品の申込条件を満たし、審査を受ける | 本会員の契約と家族会員の対象条件を確認する |
請求と引き落とし | 原則として自分の契約・口座で管理 | 一般に本会員の請求・口座へまとめる |
利用できる枠 | その契約の枠。複数契約の共有条件は別途確認 | 一般に本会員の枠を共有する |
明細・ポイント | 本人の契約ごとに管理 | 閲覧範囲・進呈先は会社やサービスで異なる |
費用・特典 | そのカードの条件に従う | 無料とは限らず、対象外の特典がある場合もある |
出典:JCB:家族カードのメリット・注意点/楽天カード:家族カードの基本情報
自分が本会員になるカードは、管理を分けたい人に向く
自分の買い物と家計分を区別して確認したい人、自分の口座から支払いたい人、自分の契約として利用を続けたい人は本会員カードを検討します。
本人収入がない場合でも対象となる商品はありますが、配偶者の収入で申し込めるかなどの条件は商品ごとに確認します。
自分の本会員契約で支払いを続けることと、家族カードで支払うことは、本人の契約・取引情報の扱いという点でも同じではありません。
ただし、本会員カードを持てば信用評価が必ず上がるという意味ではなく、支払遅れがないよう無理のない範囲で使うことが前提です。
一方で、夫婦それぞれが本会員カードを持つと、請求日・入金口座・会員サービスの管理先が増えます。別々の明細を確認できる利点と、家計全体の支出を集計する手間を比べましょう。
家族カードは生活費を集約しやすいが、枠も共有する
家族カードを使うと、食費や日用品などを本会員の請求にまとめやすくなります。
ただし、カードが2枚になるから、家族全体で使える金額も2倍になるとは限りません。
本会員と家族会員で30万円の枠を共有し、未払いの利用残高が合計18万円なら、単純化した例で残りは12万円です。
家族会員の手元のカードだけを見て、さらに30万円使えると考えないようにしましょう。
実際の利用可能額は、売上・支払いの反映、分割やリボ等の残高に左右されるため会員サービスで確認します。
出典:楽天カード:家族カードの基本情報/JCB:カードご利用可能枠について
家電購入や旅行の前には、公共料金など毎月発生する支払いも含めて余裕があるかを確認します。
「カード会社の枠」と「家庭で決める月予算」は別の数字として管理してください。
明細の見え方とポイントの進呈先は、申込み前に共有する
例えば楽天カードでは、家族カードのカード利用によるポイントは本カード会員のポイント口座に進呈されます。
一方、家族カードに付いた楽天ポイントカード機能のポイントは扱いが異なります。
「同じカードだから、すべてのポイントが同じ人にたまる」とは考えず、どの機能のポイントかを区別しましょう。
出典:楽天カード:家族カードご利用ポイント/楽天カード:家族カードの基本情報
本会員が確認できる利用明細と、家族会員が確認できる明細の範囲も同じとは限りません。
JCBは本会員のMyJCBから家族カード分を確認できる旨を案内しています。家族間でログイン情報を共有するのではなく、本人用の登録方法と閲覧範囲を確認してください。
年会費・保険・キャンペーンは、本会員と同条件とは限らない
家族カードには無料の商品も有料の商品もあります。年会費が低く見えても、必要な保険の補償範囲、利用条件、空港ラウンジなどの特典対象、追加カードの費用を確認します。
入会キャンペーンも家族カードを対象外とする場合があるため、本会員の広告だけで特典を見積もらないようにしましょう。
出典:JCB:家族カードのご案内/楽天カード:家族カードの基本情報
費用は家族全体で比べます。
例えば、本会員として新たに持つカードの年会費が無料でも、口座間の資金移動や管理の手間が増えるかもしれません。
反対に、有料の家族カードを追加するなら、その家庭で実際に使う特典に費用を払う価値があるかを確認します。
夫婦で決めておくとよい4つのこと
支出の範囲:食費・日用品・公共料金を家計分、趣味などを個人分とするなど、区分を決める。
月予算:利用枠をそのまま予算にせず、次の支払日に用意できる額から考える。
確認日:週ごとの利用確認と、請求確定後の残高確認を担当する人を決める。
契約変更時:本会員の退会、カード切替、住所・家族状況の変更時に、家族カードと継続払いの扱いを確認する。
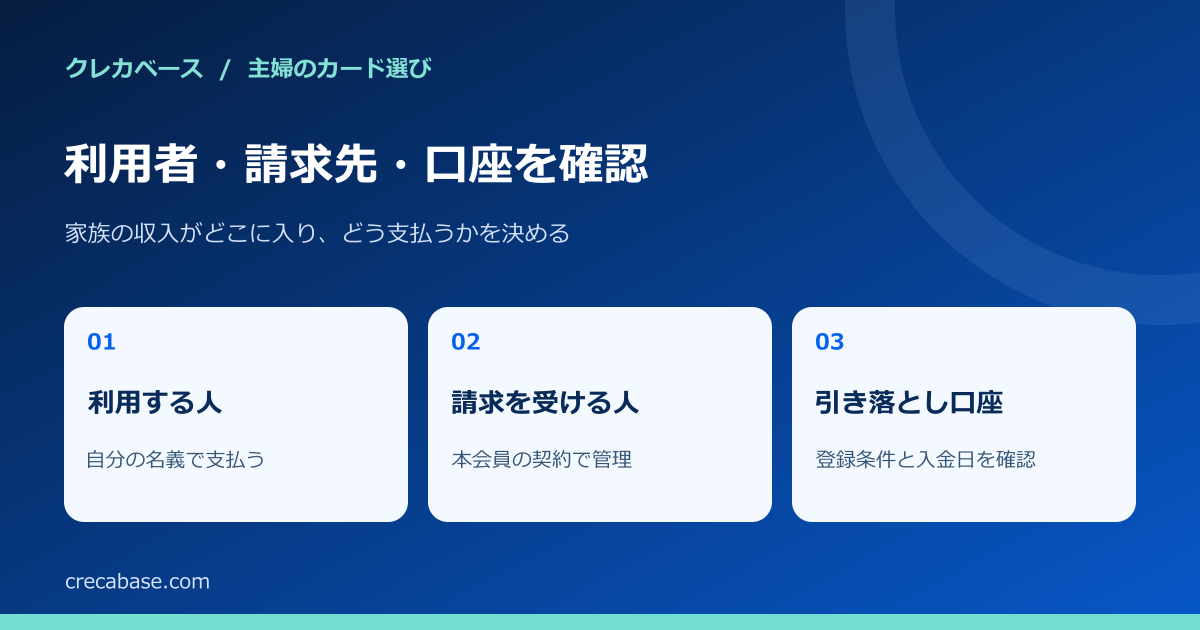
家族カードを選ぶときは、誰が使うかだけでなく、請求と口座まで決めます。
口座をどちらの名義にするか迷う場合は配偶者名義口座と引き落としの注意点、実際の支出のまとめ方は生活費・公共料金の家計管理へ進んでください。
主婦のカード選びを、次の疑問から確認する
具体的なカードの年会費・特典を比べるときは、中心記事の主婦におすすめのクレジットカード比較へ進んでください。
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を照合して作成しました。
申込条件、入力欄、年会費、特典、口座設定の条件は商品・手続きで異なります。
申込時・変更時の公式画面と会員規約を確認してください。