専業主婦・主夫でも、配偶者の収入などを踏まえて申し込めるクレジットカードはあります。
ただし、本人に安定した収入を求める商品もあり、「主婦ならどのカードでも作れる」「配偶者に収入があれば必ず通る」とは限りません。
最初に候補カードの申込対象を確認し、本人の収入がない場合をどう扱うかを調べましょう。
そのうえで、自分が本会員になるカードと、家族カードのどちらが生活費の支払いに合うかを決めると、申込みの準備を進めやすくなります。ここでは「主婦」に主夫の方も含めて説明します。
出典:JCB:専業主婦・主夫のクレジットカード/日本クレジット協会:クレジット会社の審査
YouTubeでも解説しています。
まず確認するのは「本人に収入が必要か」という申込条件
商品案内の「申込対象」「入会資格」を開き、年齢と収入に関する条件を読みます。
「本人に安定継続収入」と「本人または配偶者に安定継続収入」は同じ条件ではありません。
一般的な解説に主婦も対象と書かれていても、申込先の商品・受付方法の条件を優先します。
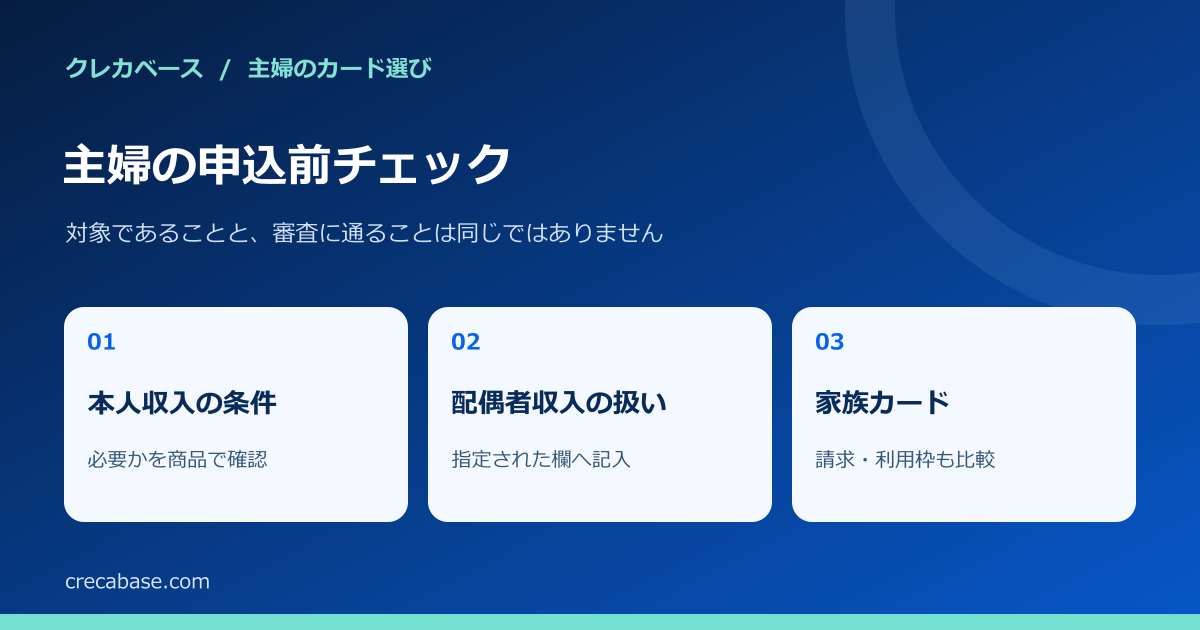
職業名だけで判断せず、希望商品の対象条件を確認します。
表は横にスクロールできます →
現在の状況 | 確認する条件 | 準備のしかた |
|---|---|---|
本人の収入がない | 配偶者の収入を踏まえて申し込めるか | 本人年収と配偶者・世帯年収の欄を区別する |
パート・アルバイト収入がある | 本人の収入や雇用形態が対象となるか | 勤務先と自分の給与収入を確認する |
退職・育休などで収入状況が変わった | 現在の職業・年収をどの期間で申告するか | 前年の数字だけで決めず、画面の説明を確認する |
家族カードを使いたい | 本会員のカードが家族カードを発行できるか | 対象家族、費用、支払口座を本会員と確認する |
専業主婦の審査でも、収入だけで発行可否は決まらない
カード会社は申告内容や信用情報、自社との取引状況などをもとに判断します。
本人収入がない人を対象とする商品でも、支払状況や現在の負担、申込内容を確認する審査はあります。
カード会社共通の「世帯年収が何万円なら通る」という基準は公表されていません。
申込み前にできるのは、住所・氏名・連絡先を正確にそろえ、現在の契約や請求に確認すべき点がないか見直すことです。
審査の全体像はクレジットカード審査の仕組みで説明しています。個々の審査結果を予測するための記事ではありません。
年収と職業は、実態と申込画面の定義に合わせる
本人に収入がないとき、本人年収欄を埋めるために配偶者の給与を自分の年収へ足してはいけません。
配偶者年収・世帯年収の入力が求められた場合に、その欄の説明に合わせて記入します。パート収入がある方は、「扶養内で働いているから無収入」とせず、自分の給与も確認しましょう。
また、職業の選択肢は会社によって違います。専業主婦・主夫という項目がない場合もあり、自己判断で会社員などを選ばず、公式の入力案内を確認してください。
記入例は主婦の年収・世帯年収・職業欄の書き方にまとめています。
出典:三井住友カード:申込時の年収の書き方/三井住友カード:職業欄・勤務先欄の書き方
買い物用のカードと、現金を借りる機能は分けて考える
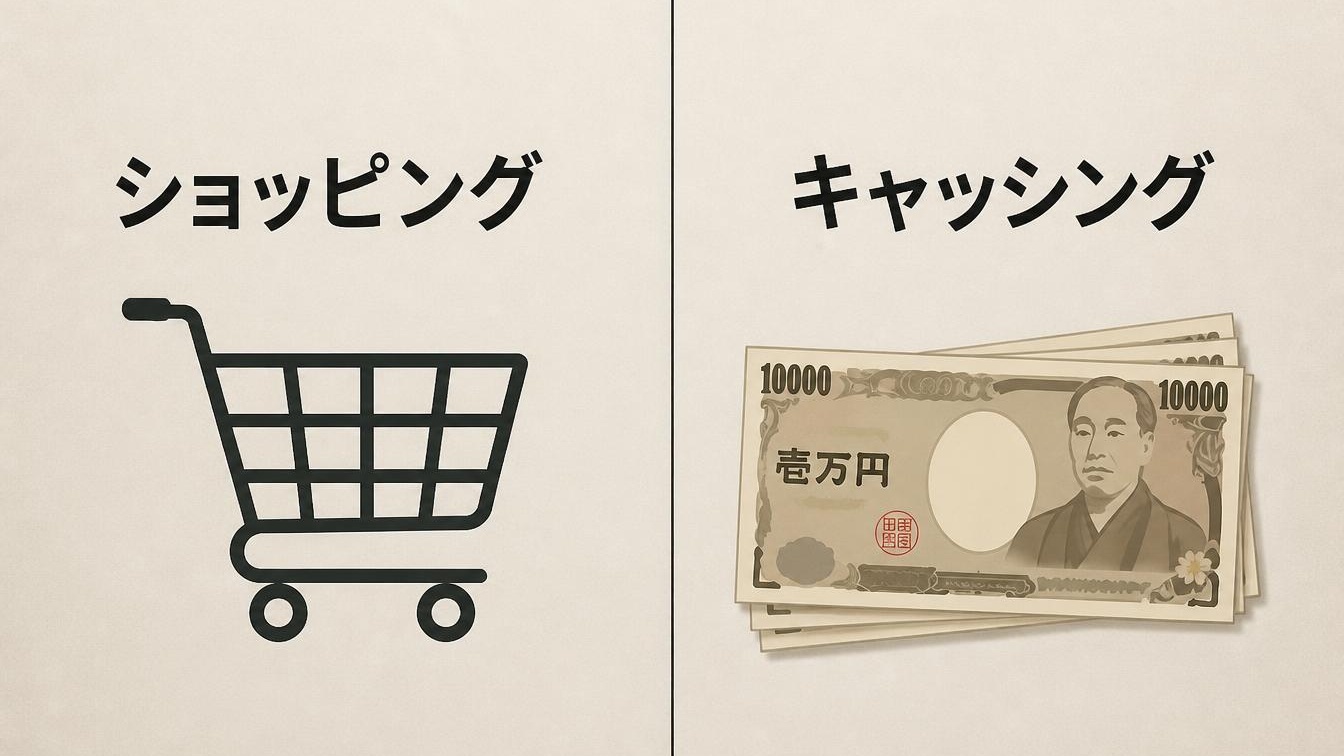
クレジットカードで商品を買うショッピングと、お金を借りるキャッシングは別の取引です。
貸金業法の総量規制はキャッシングなどの借入れに関するもので、ショッピングの利用枠を本人年収の3分の1で一律に決める規則ではありません。
買い物に使うための申込みが可能でも、キャッシング枠が付くとは限りません。借入れを希望していない場合は必要性を見直し、希望欄を正確に選びます。
「キャッシングを0円にすれば必ず通る」という意味ではありません。
出典:金融庁:貸金業法Q&A
本会員が難しい場合は、家族カードも比較する
配偶者などが持つ本会員カードに家族カードを追加できれば、家族会員本人の名義で買い物ができます。
本会員のカードそのものを借りて使う方法とは異なります。対象者や発行条件はカードごとに確認が必要です。
家族カードは一般に、本会員の利用枠や支払口座とつながります。自分の明細・ポイントを独立して管理したいのか、夫婦の生活費をまとめたいのかで選びましょう。
詳しくは自分が本会員になるカードと家族カードの比較をご覧ください。
出典:JCB:家族カードのご案内/日本クレジット協会:カードの管理責任
申し込む前に、支払いまでの準備を確認する
発行後に困らないよう、審査の準備と一緒に、利用代金をどの口座からどう支払うかを決めます。
収入が配偶者の口座に入る家庭では、自分の口座へ生活費を移す日も具体化しておくと管理しやすくなります。
候補カードの最新の申込対象を読む。
本人確認書類と氏名・住所を照合する。
本人年収・配偶者年収・世帯年収を分けて整理する。
カード名義と登録できる口座名義を確認する。
毎月の予算と入金日を決め、必要なサービスだけを選ぶ。
カードを使えることに加え、支払日にお金が用意できる仕組みを決めます。
結果が出ない場合は申込状況と追加書類の案内を確認します。否決された場合の見直し方は審査に落ちた後の確認点へ。短期間に申込みを繰り返して結果を試すより、まず今回の申込みを確認しましょう。
主婦のカード選びを、次の疑問から確認する
具体的なカードの年会費・特典を比べるときは、中心記事の主婦におすすめのクレジットカード比較へ進んでください。
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を照合して作成しました。
申込条件、入力欄、年会費、特典、口座設定の条件は商品・手続きで異なります。
申込時・変更時の公式画面と会員規約を確認してください。