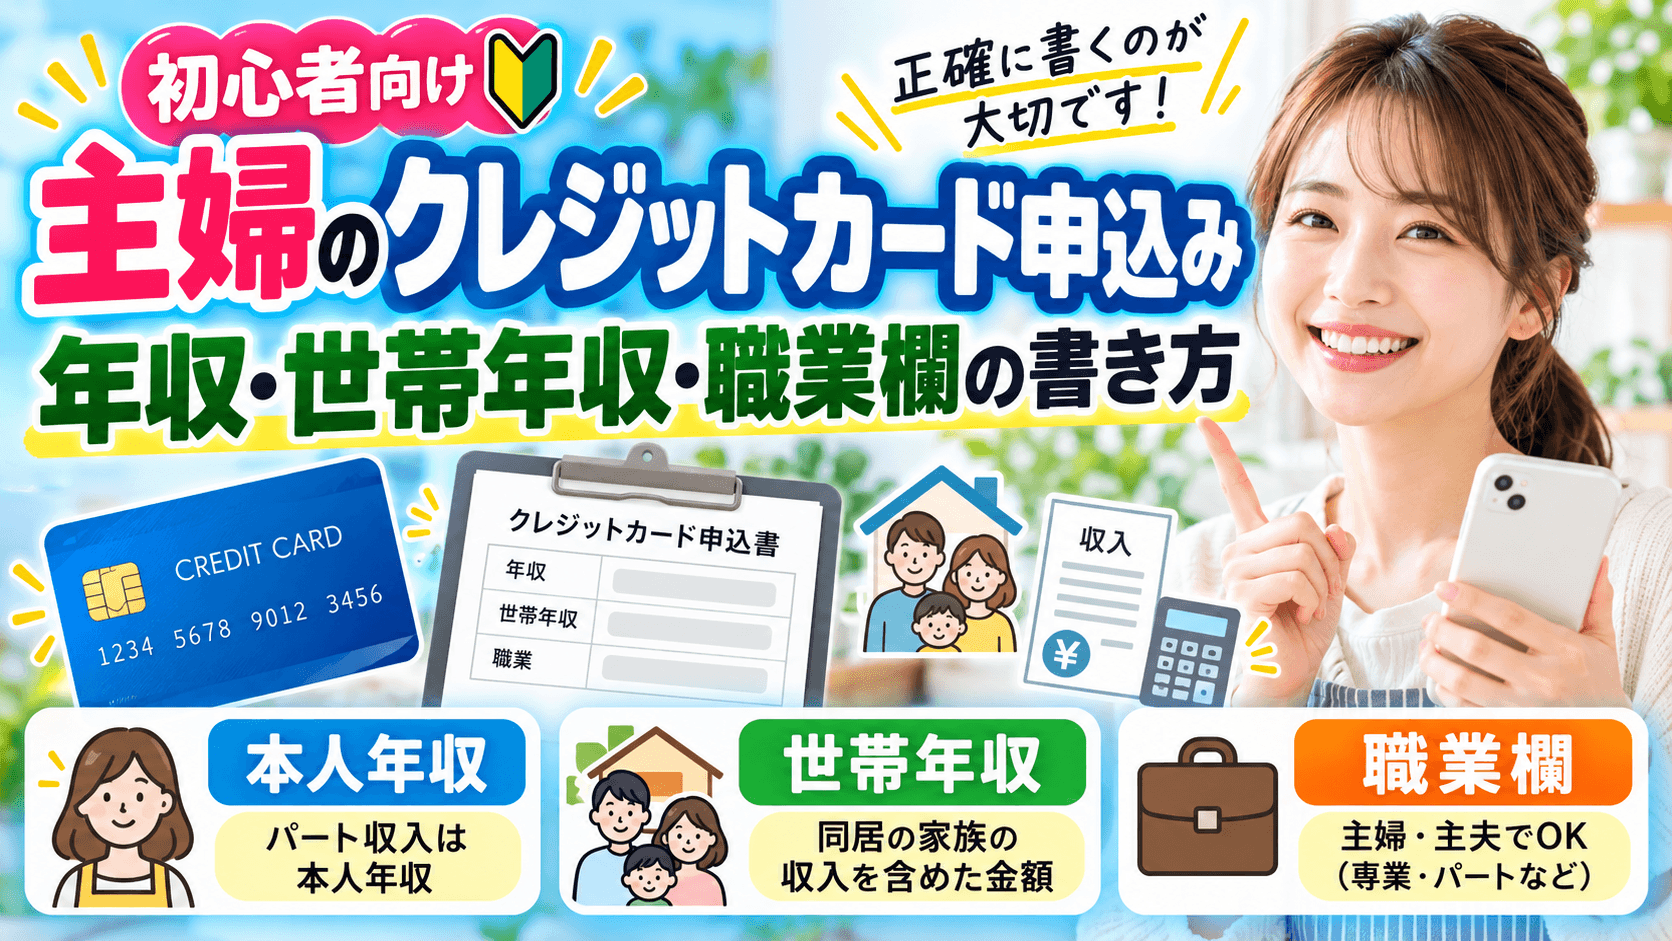
主婦・主夫のカード申込みでは、本人年収・配偶者年収・世帯年収を区別して記入します。
本人に収入がなければ本人年収は0円とするのが基本ですが、入力期間や単位、何を含めるかは申込先の説明に従ってください。配偶者の収入を自分の給与として書くことは避けます。
手元に源泉徴収票や給与明細を用意し、画面の項目名を一つずつ確認しましょう。
この記事は、専業主婦・主夫、パート勤務、育休・退職などで迷いやすい入力を扱います。フォーム全体の確認はクレジットカード申込フォームの書き方で確認できます。
YouTubeでも解説しています。
本人年収・配偶者年収・世帯年収は、足す対象が違う
入力前に「誰の収入か」を確認します。本人の欄に家族分をまとめたり、世帯年収欄と配偶者年収欄へ同じ数字をそのまま写したりしないことが大切です。
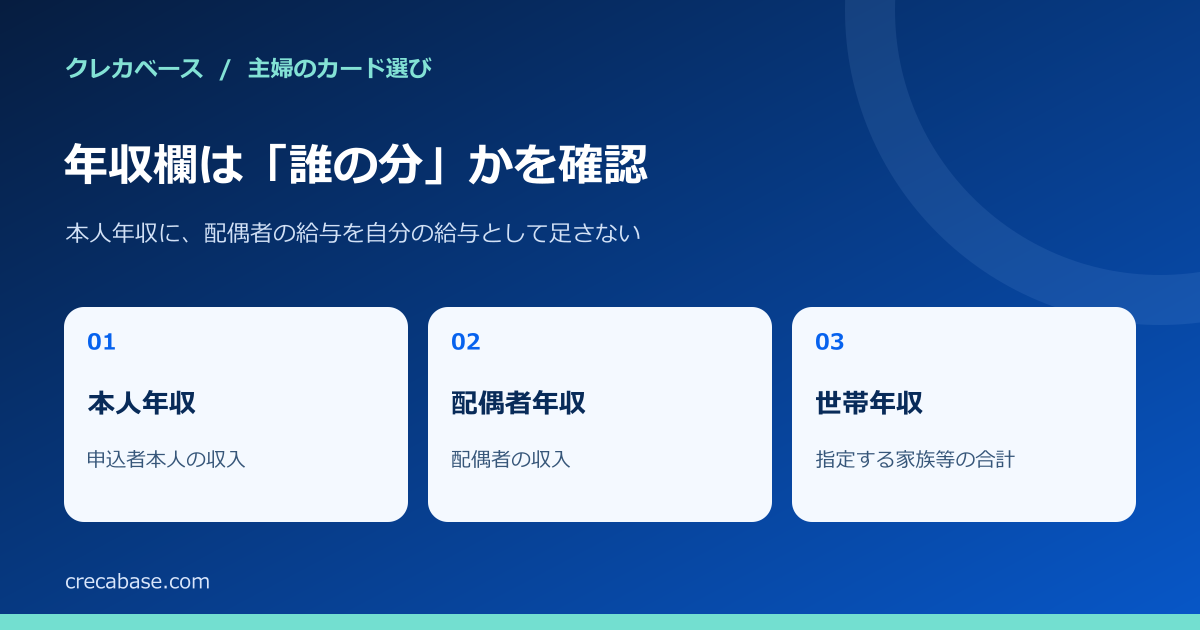
同じ「年収」という言葉でも、入力する人の範囲が異なります。
表は横にスクロールできます →
項目 | 確認する対象 | 間違えやすい点 |
|---|---|---|
本人年収 | 申込者本人の収入 | 配偶者の給与を本人の給与として合算しない |
配偶者年収 | 配偶者の収入 | 自分の給与と混ぜない |
世帯年収 | 画面が指定する同一生計の家族等の範囲 | 同居・別居だけで一律に決めず、説明を確認する |
預貯金・金融資産 | その項目で指定された資産 | 給与収入の欄へ口座残高を書かない |
例えば、楽天カードの世帯年収のヘルプでは、同一生計かどうかに応じた合計を案内しています。
別の会社のフォームに、そのまま同じ定義を当てはめるのではなく、入力中の画面にある説明を開いて確認しましょう。
専業主婦で本人収入がない場合、職業欄も実態に合わせる
本人年収欄があるなら、収入のない状態を正しく伝えます。年収0円を受け付けない商品や、希望する職業の選択肢が見つからない場合は、別の数字・職業で送信せず、申込対象と入力案内を確認してください。
職業名はフォームによって異なります。三井住友カードの公式解説では、専業主婦・主夫について「無職の方(定期収入のない方)」という選択肢を案内しています。
これは同社の入力例であり、すべてのカードで「無職」を選ぶという決まりではありません。
パート勤務なら、扶養内でも自分の給与を確認する
給与所得者の年収は、一般に税金・社会保険料を差し引く前の金額です。
源泉徴収票なら「支払金額」が確認の手がかりになります。通帳へ振り込まれた手取り額を単純に足すと、画面が求める年収とずれることがあります。
例えば、前年の源泉徴収票の支払金額が96万円なら、前年の税込給与収入を万円単位で求める欄では96万円が確認の出発点です。
手取りが毎月7万円だったから84万円とする、といった混同を避けます。
これは入力の考え方を示す仮例で、審査の通過基準や扶養の基準額ではありません。
扶養内で働くことと、カード申込みで本人の収入が0円になることは別です。
収入がある場合はそれを記入し、パート・アルバイトなど現在の働き方と勤務先も画面に沿って入力します。複数の仕事がある場合は、副業欄や収入の合算方法について案内を確認してください。
退職・育休・働き始めは、対象期間を確認してから書く
前年の実績、現在の見込み、直近の給与をもとにした数字は一致しないことがあります。
迷ったときは、フォームがどの期間の収入を求めているかを確認します。案内がないまま、有利そうな期間を選んで数字を作る方法は避けましょう。
表は横にスクロールできます →
状況 | 確認する資料・説明 | 自己判断しない点 |
|---|---|---|
パートを始めたばかり | 給与明細、契約内容、見込み年収の入力案内 | まだ受け取っていない賞与を確実な収入として足さない |
退職して家事専業になった | 退職時期、現在の職業、年収欄の対象期間 | 前年収入があることだけで現在も会社員としない |
育児休業中 | 雇用関係、給与・給付の扱いに関する申込先の説明 | 給与と給付を区別せず全額を足さない |
副業や事業収入がある | 申告書、売上・経費、収入欄の定義 | 事業の売上と給与収入を同じ意味で扱わない |
育児休業中の給付などを含めるかは、ここで一律には決められません。
申込先へ「現在の就業状況」「入力対象の期間」「収入の内訳」を伝えて確認すると、質問が具体的になります。相談時に、カード番号や本人確認書類を不審な窓口へ送らないよう、公式サイトの問い合わせ先を使ってください。
世帯年収は、本人と配偶者の数字を分けて整理すると迷いにくい
以下は、本人分を含む同一生計の合計を求める画面を想定した仮例です。
本人年収と世帯年収を求められても、どちらも同じ金額になるとは限りません。
表は横にスクロールできます →
家計の状況 | 本人年収 | 配偶者年収 | 世帯年収 |
|---|---|---|---|
本人に給与収入なし、配偶者の年収420万円 | 0万円 | 420万円 | 420万円 |
本人のパート年収96万円、配偶者の年収420万円 | 96万円 | 420万円 | 516万円 |
それぞれの欄で入力単位を確認してください。「万円」の欄に960,000と入れると、意図した年収と大きく変わってしまいます。端数の扱いも、四捨五入・切り捨てを自己判断せず画面の案内を確認します。
送信前は、数字と現在の情報を見直す
本人・配偶者・世帯の区分を確認する。
税込か手取りか、実績か見込みか、入力単位を確認する。
現在の職業・勤務先・勤続年数と矛盾していないか確認する。
氏名・住所・連絡先を本人確認書類と照合する。
誤りに気づいたら、再申込みを重ねる前に申込先の訂正方法を確認する。
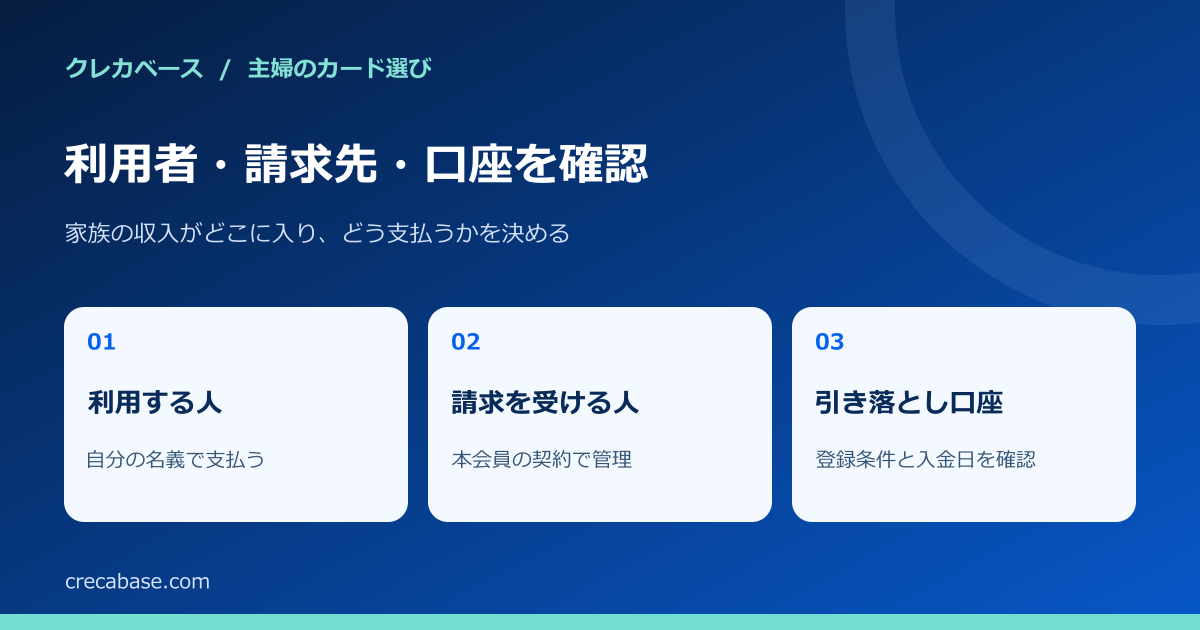
入力が終わったら、発行後の支払口座と入金方法も確認しておきます。
年収欄を正しく書くことは、発行を確約するものではありません。対象となるカードの選び方は専業主婦の申込条件と審査前の確認点で整理しています。
主婦のカード選びを、次の疑問から確認する
具体的なカードの年会費・特典を比べるときは、中心記事の主婦におすすめのクレジットカード比較へ進んでください。
参考にした公式情報
情報確認日:2026年10月18日。カード会社・業界団体・公的機関の案内を照合して作成しました。申込条件、入力欄、年会費、特典、口座設定の条件は商品・手続きで異なります。申込時・変更時の公式画面と会員規約を確認してください。