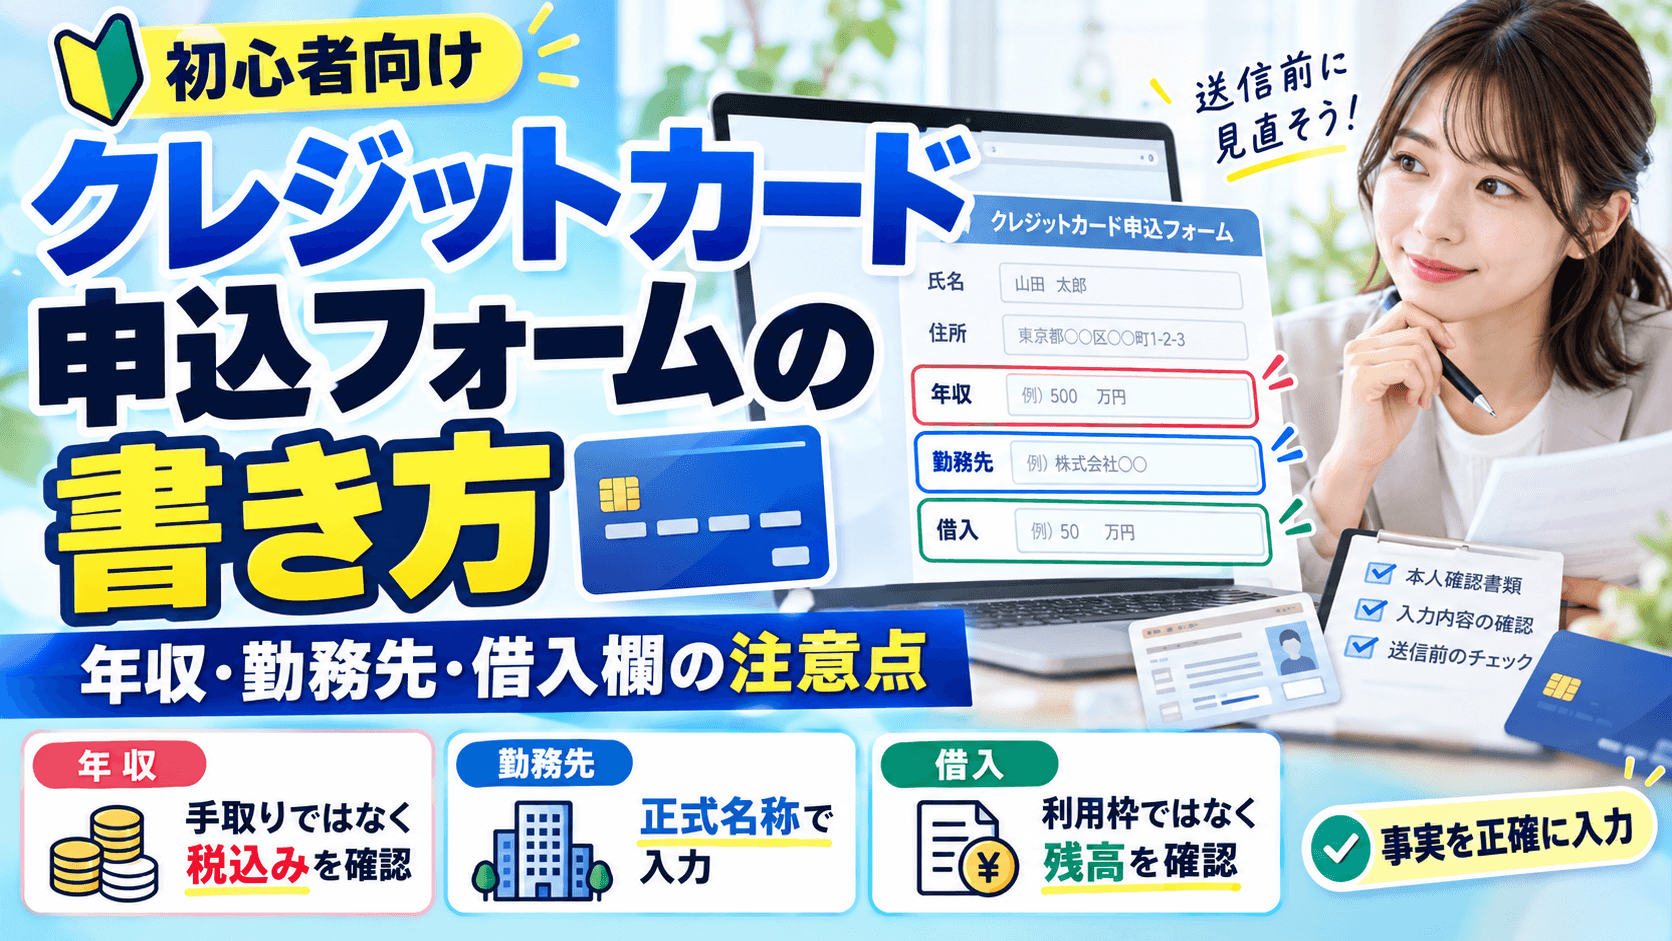
クレジットカードの申込フォームは、現在の事実を、各欄が指定する定義に合わせて記入するのが基本です。年収の額面と手取り、本人年収と世帯年収、派遣元と派遣先などを取り違えないようにします。
まず本人確認書類、収入を確認できる資料、勤務先の情報を手元に置きましょう。この記事は一般的な個人向けカードの入力準備を扱います。画面の選択肢・注記が異なる場合は、申し込むカードの案内を優先してください。
入力を始める前に準備するもの
現在の氏名・住所を確認できる本人確認書類。
前年の源泉徴収票・確定申告書など、指定された収入の根拠になる資料。
現在の勤務先の正式名称、住所、電話番号、入社年月。
他社借入の対象となる契約の残高が分かる明細。
自分が受信できるメールアドレスと、設定する支払口座の情報。
すべてを提出するとは限りません。手元に用意して照合するためのリストです。本人確認の必要書類は本人確認書類の記事で別に整理しています。
氏名・住所・連絡先は、現在の情報と書類を照合する
氏名・フリガナ・生年月日を確認し、郵便番号から自動入力された住所も最後まで読み直します。番地の後の建物名や部屋番号、数字の打ち間違いに注意しましょう。住所の入力区分や使える文字には会社ごとの指定があります。
出典:楽天カード:申込みフォームの入力案内/JCB:必要書類について
引越し後や改姓後で書類が更新されていないときは、古い情報を現在の情報として入力するのではなく、書類の更新・補完書類・別の確認方法が使えるかを調べます。書類との相違があるまま送信してしまう前に、公式窓口へ確認すると整理しやすくなります。
メールアドレスは自動入力にも注意し、日常的に確認できるものを指定します。申込後は迷惑メールフォルダも確認し、受付番号が発行されたら保管してください。受付画面の控えを共有するときは、個人情報が見えないように扱います。
年収は、額面・所得・見込みを区別する
表は横にスクロールできます →
申込者の状況 | 一般的な確認資料・考え方 | 注意点 |
|---|---|---|
会社員・パート・アルバイト | 源泉徴収票の支払金額など、税金・社会保険料を差し引く前の給与 | 手取りの振込額とは異なる。前年・当年など対象期間も読む |
個人事業主・フリーランス | 確定申告書などで、売上から必要経費を引いた所得を確認 | 売上全額をそのまま書かない。どの所得欄を使うか指定を読む |
新卒・転職直後・開業直後 | 見込年収を認める案内なら、雇用契約書や売上・経費の記録などから算出 | 見込額を求めていない欄まで見込みに置き換えない |
本人に収入がない場合 | 本人分と、配偶者・世帯分の欄を区別 | 本人年収を聞かれている欄へ、家族の収入を足さない |
「万円」単位と対象期間を先に読む
たとえば年収360万円を「万円」単位の欄に入れるなら「360」と入力します。「円」の欄とは桁が異なるため、送信直前にも確認しましょう。これは単位を読むための例で、審査の目安となる年収ではありません。
見込年収を認める場合でも、まだ決まっていない賞与や副業収入を都合よく積み上げるのは避けます。資料と計算の根拠を確認し、どの数字を入れるか判断できなければカード会社へ問い合わせてください。収入の多さを演出するための申告はしないことが大切です。
職業・勤務先・勤続年数は今の実態に合わせる
勤務先は、通称や略称より正式名称を確認します。契約社員、パート、個人事業主など、当てはまる雇用形態・職業を画面から選びます。「専業主婦・主夫」「学生」「定期収入のない方」などの選択肢は、カード会社によって名称と扱いが異なります。
派遣社員は、派遣元と派遣先のどちらの情報を求められているかを読みます。三井住友カードの一般向け案内では派遣元を入力する説明がありますが、別々の入力欄があるフォームまで一律に片方だけで済ませないようにしましょう。
転職したばかりなら現在の勤務先と入社年月を確認し、前職の勤続年数を加えて長く見せないようにします。年未満・月単位の端数をどう入力するかは、画面の案内に従います。本人が実際に所属していない会社や、在籍を偽る業者の連絡先を書いてはいけません。
勤務先へ電話が来る場合の対応は、在籍確認の目的と不在時の対応で解説しています。
他社借入欄は、残高・利用枠・対象契約を区別する
「借入残高」を聞く欄にカードの利用可能枠をそのまま入れるなど、異なる数字を答えないことが大切です。借入先の明細や会員画面で、質問されている時点の残高を確認します。
住宅ローン、自動車ローン、銀行のカードローン、クレジットのショッピング利用などを含めるかは、入力欄の定義によります。「借入」と書かれた項目をすべて同じ範囲だと思わず、「○○を除く」「キャッシングのみ」といった注記を読んでください。対象が分からない場合は、申込先の公式窓口へ確認しましょう。
なお、貸金業法の総量規制の対象範囲と、カード会社のフォームで質問する情報の範囲も同一とは限りません。ショッピングとキャッシングの違いはクレジットカード審査の仕組みで整理しています。
希望サービスと送信前の確認を忘れずに
年会費やカード種類に加え、キャッシング希望枠、リボ払い・自動リボ、追加カードなどの選択を確認します。使う予定のない借入機能を、審査対策として付ける必要はありません。選択しないことで入会審査を通過できると保証されるわけでもありません。
氏名・住所が現在の情報と整合しているか。
年収の対象期間・範囲・入力単位が合っているか。
勤務先・雇用形態・勤続年数が実態に合っているか。
借入欄の対象と除外条件を読んだか。
希望する支払方法とサービスの条件を確認したか。
送信後に間違いに気付いたら、すぐ別の申込みを重ねない
訂正できる項目や連絡方法は申込先によって異なります。受付番号を手元に置き、申込先の公式案内や窓口で、訂正・取消し・再手続きのどれが必要かを確認します。自分で判断して同じカードへ何度も送信することは避けましょう。
次に確認したい審査の基礎知識
参考にした公式情報
情報確認日:2026年10月18日。公式の一般向け解説と手続き案内を照合して作成しています。申込条件・入力項目・必要書類はカードや申込方法により異なるため、手続き時の画面と公式案内を優先してください。審査基準の推測や通過の保証は行っていません。