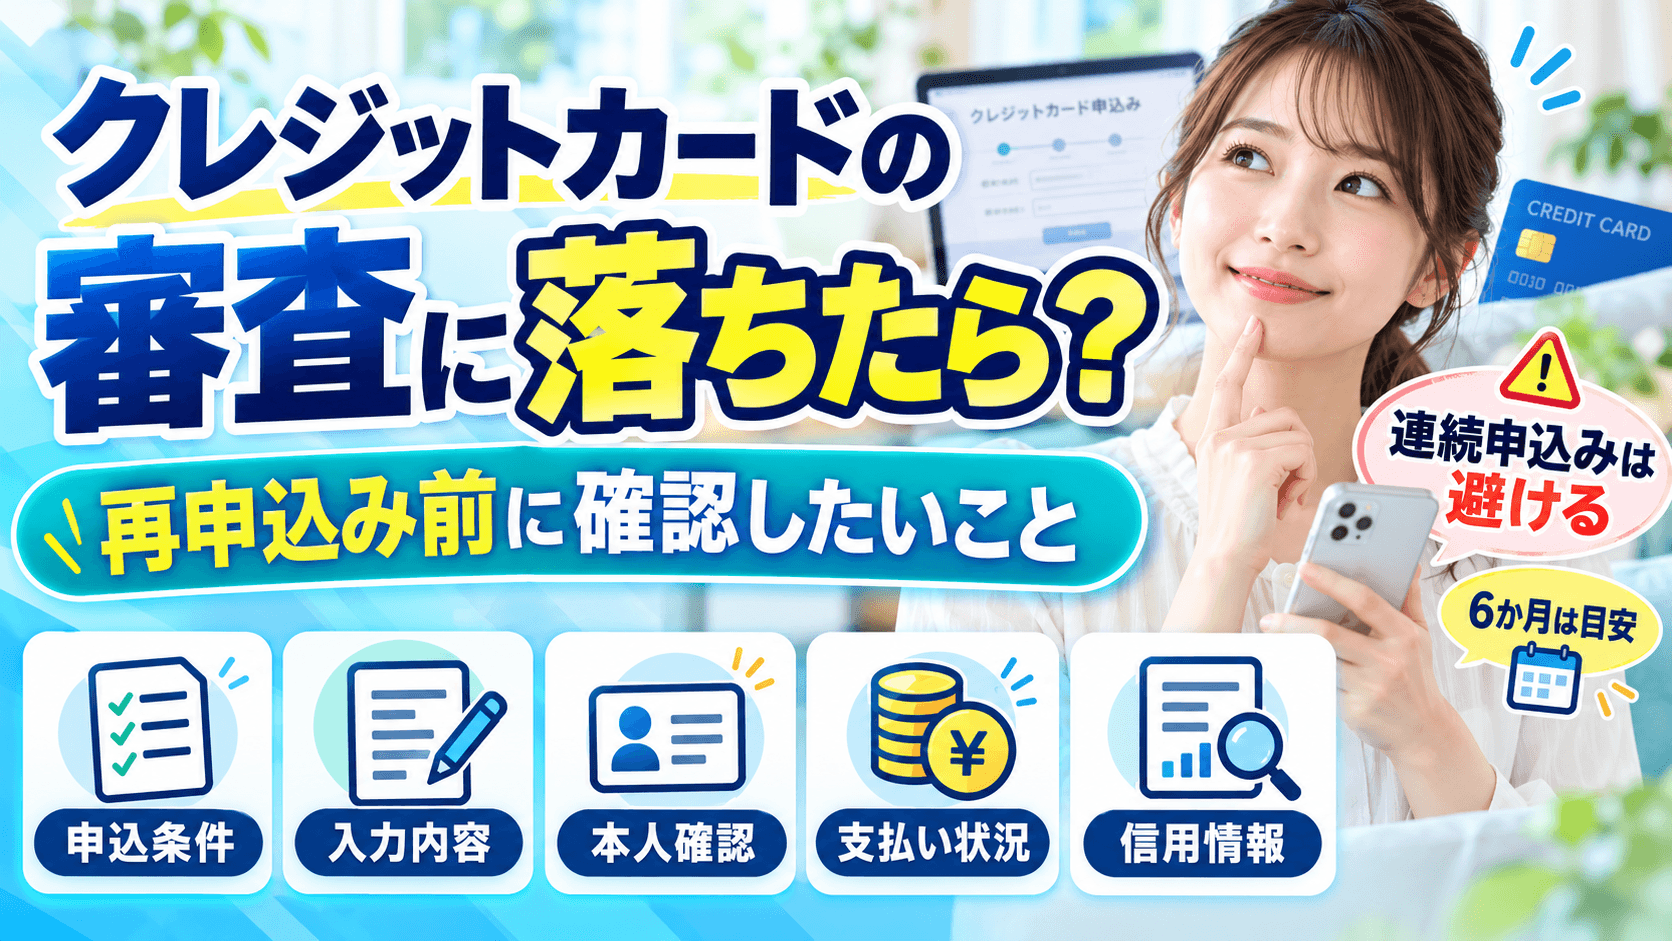
クレジットカードの審査に落ちたら、申込条件、入力内容、本人確認の手続き、現在の支払いと信用情報を順に見直しましょう。
具体的な否決理由は通常案内されないため、一つの原因に決めつけたり、年収を増やして申告し直したりしないことが大切です。
「6か月後なら必ず通る」という共通ルールはありません。
再申込みに関するカード会社の案内を確認し、必要な準備ができたかを踏まえて検討してください。
出典:JCB:クレジットカードの審査基準/CIC:申込みを断られた理由について
YouTubeでも解説しています。
最初に、否決の通知か、未完了・不備の連絡かを確認する
結果が出ていない状態、書類の再提出が必要な状態、カード発行が見送られた状態は異なります。
メールや申込状況の表示を読み、追加手続きや提出期限があるかを確認しましょう。
連絡が来ない場合は、受付メール・迷惑メールフォルダ・公式の状況確認ページを確認します。
審査に時間がかかっているというだけで、否決とは判断できません。目安と確認方法は審査期間の記事をご覧ください。
審査に落ちた理由は分かる?推測と事実を分ける
カード会社は独自の基準で、複数の情報を合わせて判断します。
具体的な基準や個別の理由が案内されない場合、申込者が結果だけから原因を確定することはできません。ネット上の体験談を自分の否決理由と同じだと思わないようにしましょう。
CICは審査をしておらず、申込みを断られた理由には回答できないとしています。信用情報を開示して気になる記録が見つかっても、それが今回の唯一の原因だったとまでは確認できません。
再申込み前に確認したい5つのこと
表は横にスクロールできます →
確認項目 | 具体的に確認すること | 避けたい対応 |
|---|---|---|
申込条件 | 対象年齢、学生・収入の条件などを公式ページで読む | 対象外なのに職業や年齢を変えて申告する |
入力内容 | 現在の氏名・住所・勤務先、年収欄の定義と単位を確認 | 年収を多く書く、借入を意図的に除く |
本人確認・追加手続き | 必要書類、有効期限、住所不一致、連絡の見落としを確認 | 他人の書類を使う、提出指示を無視する |
支払いの状況 | 支払日・残高・未払いの有無を明細などで確認 | カードを作るために不要な借入れを増やす |
信用情報 | 気になる履歴や登録内容があれば公式の本人開示を検討 | 事実の記録を有料で消せるという勧誘に頼る |
これはカード会社の否決理由を列挙したものではなく、自分で確認できる事項の一覧です。
申込条件・入力・書類については、申込フォームの書き方と本人確認書類の記事で詳しく解説しています。
延滞や残高に気付いたら、まず契約上の支払いを整理する
引落しができていなかった場合は、契約先の公式案内に沿って支払方法を確認します。
支払いが難しい場合も、別のカードの発行だけで解決しようとせず、契約先の窓口などへ早めに相談しましょう。
支払いを済ませても、過去の記録がその日にすべてなくなるわけではありません。情報の保有期間と、現状の支払い負担を分けて考えることが大切です。
「6か月待つ」といわれるのはなぜ?
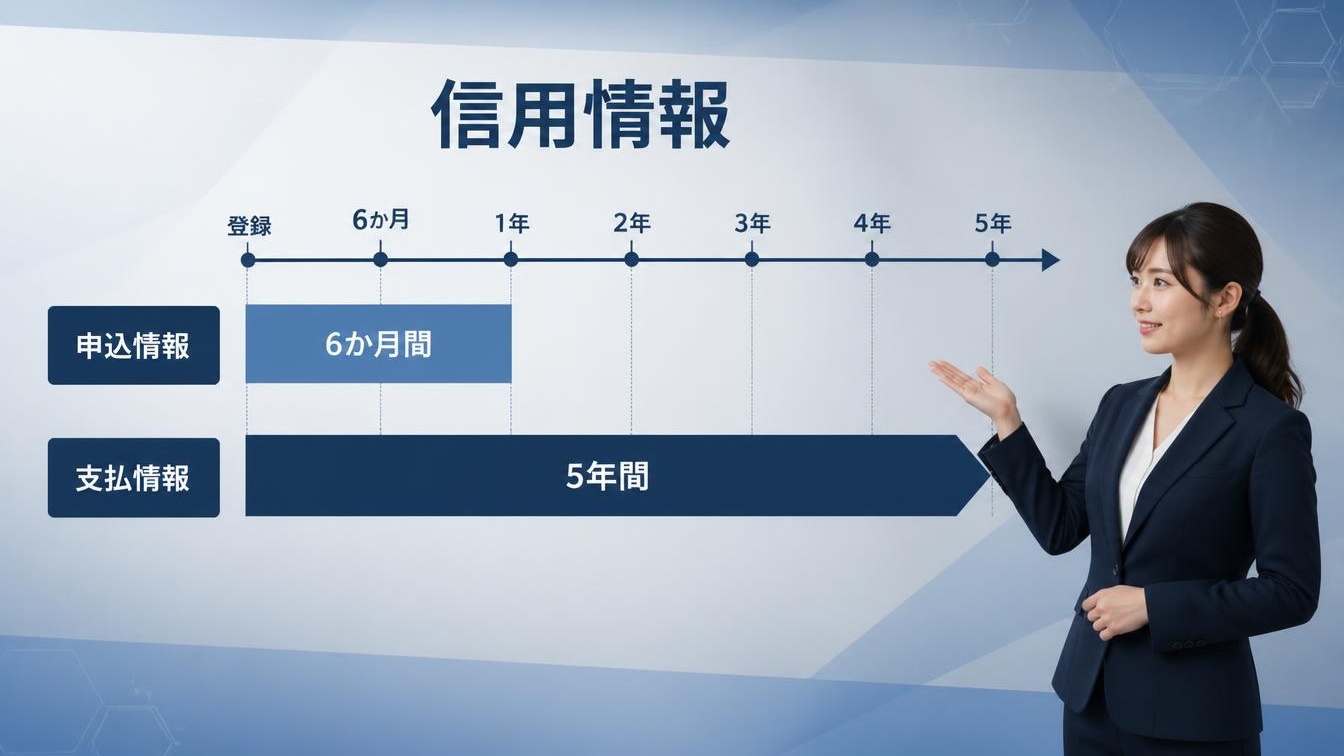
CICの申込情報の保有期間は照会日から6か月間、JICCの申込みに関する情報は照会日から6か月以内です。この期間が、再申込みまでの目安として語られることがあります。
出典:CIC:保有する信用情報と保有期間/JICC:信用情報の内容と登録期間
ただし、申込情報の期間が終わることと、発行されることは別です。契約・支払情報には別の期間があり、申込条件や支払能力、カード会社が持つ情報なども審査に関係します。再申込可能な時期についてカード会社の案内がある場合は、その案内を確認してください。
短期間に何枚までなら大丈夫、という共通の数はない
申込みに関する情報は審査の参考になり得ますが、「何日以内に何枚」という全社共通の合格ラインは公表されていません。
自分が必要なカードを絞り、結果や申込状況を確認しながら検討しましょう。落ちた直後に、理由を確かめないまま多数の申込みを続けることは避けます。
信用情報を開示すると、何を確認できる?
本人開示で、登録会社や契約内容、支払いに関する情報などを自分で確認できます。
登録先は申込時の同意条項などで確認し、CIC・JICC・全国銀行個人信用情報センターの公式窓口を使います。
身に覚えのない契約や認識と異なる内容があれば、登録会社へ事実を確認します。正しい内容の記録を、本人の希望だけで削除する仕組みではありません。
出典:CIC:情報開示とは/CIC:信用情報開示報告書の見方
機関ごとの情報や保有期間、本人開示の手順は信用情報の記事をご覧ください。開示報告書は、否決理由を証明する書類でも、次の審査への合格証でもありません。
当面の支払いは、発行審査への依存を減らして考える
支払い方法を急いで用意したい場合は、利用先が対応する口座振替、現金、デビットカード、プリペイドなども検討できます。
後払いのクレジットとは仕組みが異なり、使える加盟店や取引、残高管理、申込条件もそれぞれ確認が必要です。
「審査なし」をうたう案内であっても、本人確認や利用条件まで不要とは限りません。
クレジットカードと同じ機能がすべて使えると考えず、必要な支払いに利用できるかを先に確かめましょう。
再申込みは、確認できることを整理してから検討する
結果通知とカード会社の再申込案内を読む。
条件・入力・本人確認の不備がなかったか見直す。
支払いと借入残高を把握し、必要なら本人開示で登録情報を確かめる。
今の状況で必要なカードと支払方法を検討する。
見直した内容を正確に申告しても、発行が約束されるわけではありません。根拠のない「通る方法」より、条件と支払いを確認して無理のない申込みにつなげることを優先しましょう。
次に確認したい審査の基礎知識
参考にした公式情報
情報確認日:2026年10月18日。公式の一般向け解説と手続き案内を照合して作成しています。申込条件・入力項目・必要書類はカードや申込方法により異なるため、手続き時の画面と公式案内を優先してください。審査基準の推測や通過の保証は行っていません。