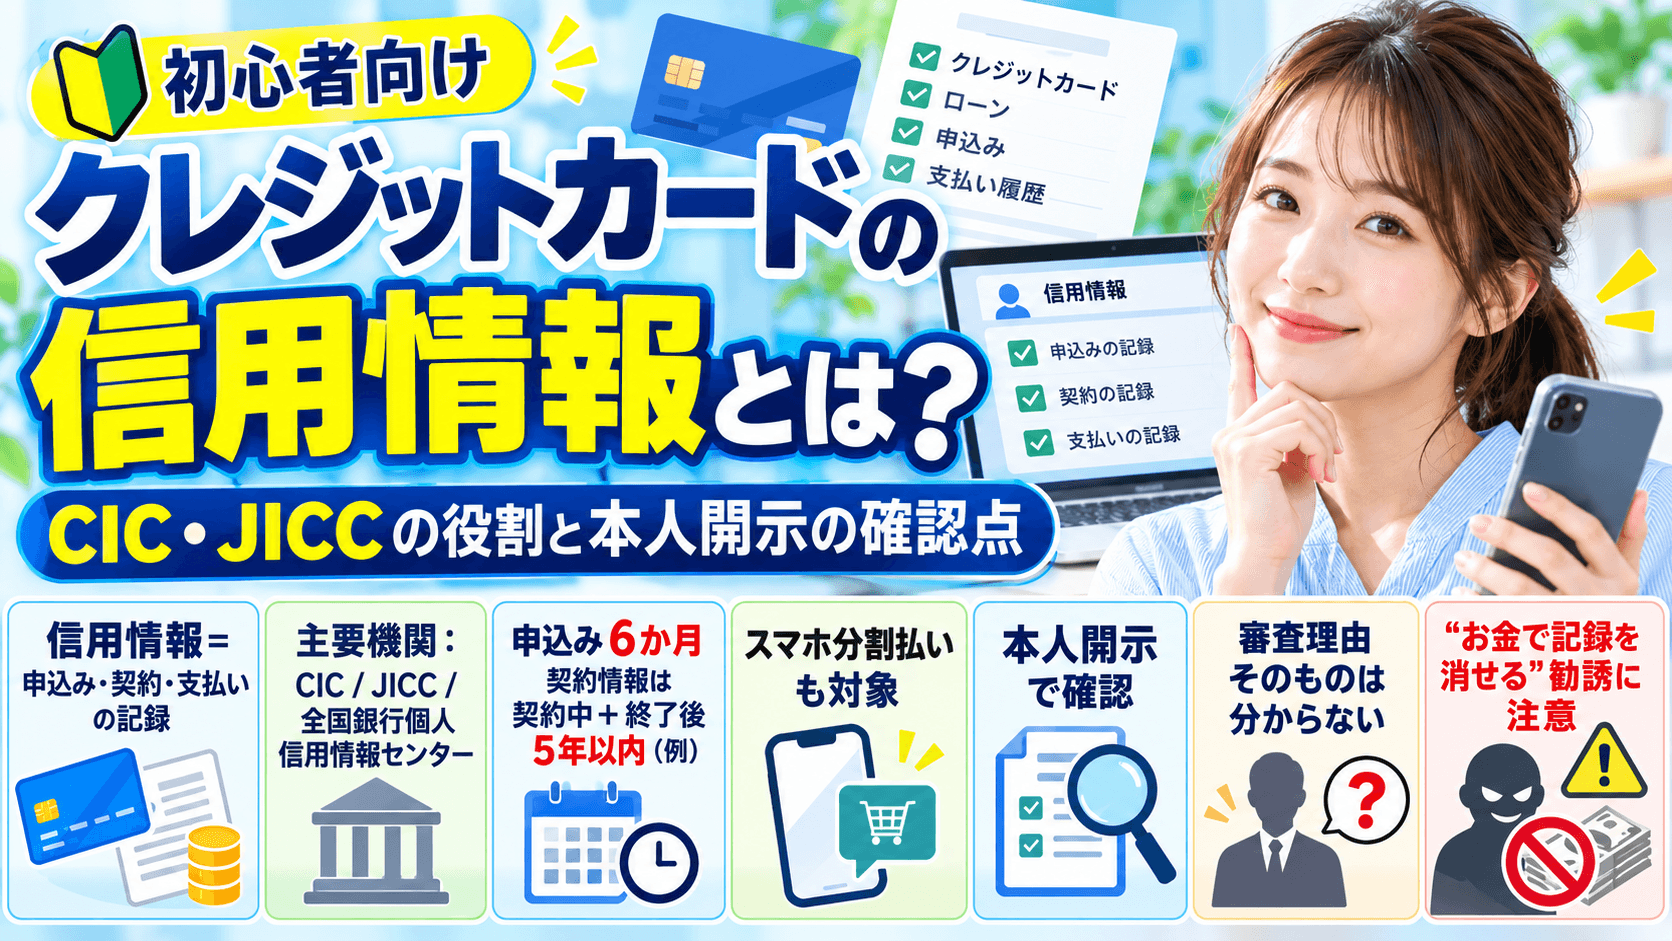
信用情報とは、クレジットやローンの契約・申込み・支払いなどに関する記録です。CIC、JICC、全国銀行個人信用情報センターなどが管理し、加盟会社が審査や契約中の与信管理の参考にします。カードを発行するかを決めるのは、申し込んだカード会社です。
支払状況に心当たりがある、登録内容を確認したいという場合は、本人開示の公式案内を確認しましょう。自分で開示しても、否決理由の回答や審査通過の保証が得られるわけではありません。
youtubeでも解説していますので参考にしてくださいね!
信用情報と「ブラックリスト」はどう違う?
信用情報は、問題のある人だけの一覧ではありません。通常の契約や支払状況、申込時の照会なども記録の対象になります。「ブラックかどうか」の二択ではなく、どの契約について、どの時点の事実が登録されているかを確認するのが大切です。
また、一つの記録や指数だけで全社の審査結果が決まるわけではありません。申込内容や自社との取引などを含めた判断は、クレジットカードの審査の仕組みで整理しています。
CIC・JICC・全国銀行個人信用情報センターの役割
表は横にスクロールできます →
機関 | 公式案内で確認できること | 本人開示の窓口 |
|---|---|---|
CIC | クレジット情報、申込情報、利用記録などの内容と保有期間 | CICの情報開示案内 |
JICC(日本信用情報機構) | 本人情報、契約内容、返済状況、取引事実、申込情報などの内容と登録期間 | JICCの開示サービス |
全国銀行個人信用情報センター | 銀行等とのローンやクレジットカードなどの取引情報・照会記録等 | 全国銀行協会の本人開示案内 |
出典:CIC:保有する信用情報と保有期間/JICC:信用情報の内容と登録期間/全国銀行協会:全国銀行個人信用情報センターの概要
加盟会社や登録情報の範囲は同じではありません。カード会社がどの機関を利用するかは、申込時の「個人信用情報機関への登録・利用」に関する同意条項などで確認できます。機関の間で交流される情報もありますが、1か所の開示ですべての登録情報を見られるとは限りません。
何が、どのくらいの期間登録される?
申込情報と、契約後の支払情報は保有期間が別です。「申込みから6か月たてば、すべての記録がなくなる」という理解は正確ではありません。
表は横にスクロールできます →
機関・情報 | 公式に案内されている期間 | 注意点 |
|---|---|---|
CIC・申込情報 | 照会日より6か月間 | 審査の合否を直接示す共通判定ではない |
CIC・クレジット情報 | 契約期間中および契約終了後5年以内 | 残高・支払状況など契約に関する情報 |
JICC・申込みに関する情報 | 照会日から6か月以内 | 契約・返済等の情報とは別の期間 |
JICC・契約や返済状況等(2019年10月1日以降の契約) | 原則として契約継続中および契約終了後5年以内 | 情報の種類、例外、古い契約の扱いは公式表で確認 |
全国銀行個人信用情報センター・照会記録情報 | 本人開示は利用日から1年を超えない期間、会員への提供は6か月を超えない期間 | 自分に開示される期間と、会員に提供される期間が異なる |
出典:CIC:保有する信用情報と保有期間/JICC:信用情報の内容と登録期間/全国銀行協会:全国銀行個人信用情報センターの概要
上の表は代表的な区分です。官報情報など別の期間が定められた情報もあるため、自分の契約や記録については各機関の最新の公式表と開示結果を確認してください。情報が消える日を推測して申込日を決めても、発行を保証することはできません。
スマホ本体の分割払いも信用情報に関係する
携帯電話の支払いは、通信サービスの料金と、端末本体の分割購入代金を分けて考えます。JICCは、端末の分割代金について、割賦料金として登録され、延滞基準に該当すると延滞情報が登録されると案内しています。
通信料金をクレジットカード払いにしている場合にカード代金を延滞すれば、カードの支払情報として関係することもあります。「通信料金だから信用情報には関係しない」と一括りにしないようにしましょう。
本人開示をする前に、確認したい契約を整理する
利用した会社・サービスを整理する。カード、ローン、端末分割払いなどの契約名と登録先の案内を確認します。
該当する機関の公式窓口を確認する。下記の公式ページから方法・本人確認・必要事項を確認します。
報告書の該当契約を読む。登録会社名、契約内容、残高、支払状況などを照合します。
不明点や相違があれば、登録元へ確認する。支払明細など、事実を確認できる資料を用意します。
手数料や受付方法は申込時点の案内を確認してください。開示報告書には詳しい個人情報が含まれるため、SNSや第三者へ不用意に共有しないようにします。
本人開示は、否決理由を教えてもらう手続きではない
CICは審査を行っていないため、申込みを断られた理由を回答できないとしています。開示で分かるのは登録情報であり、その情報をカード会社がどう評価したかまでは分かりません。
誤りがある場合と、正しい記録を消したい場合は分ける
自分の契約ではない、支払済みなのに認識と違うなどの疑問があれば、まず登録会社へ事実を確認します。CICの案内では、情報の内容が事実であれば訂正・削除はできないとしています。信用情報機関が希望に応じて自由に内容を変更する制度ではありません。
「お金を払えば正しい延滞記録をすぐ消せる」「必ず審査に通る状態にできる」という勧誘に頼らず、公式の手続きを使いましょう。心当たりのない契約がある場合も、登録元や各機関の公式窓口で対応方法を確認します。
CICのクレジット・ガイダンスは共通の合格点ではない
CICのクレジット・ガイダンスでは、取引事実をもとに200〜800の指数と算出理由を示します。年齢・年収・勤務先などの属性情報を使うカード会社独自の審査そのものとは区別してください。
高い指数ならどのカードでも通る、算出されないと必ず落ちる、といった共通ルールはありません。指数だけを上げる目的で、不要な借入れや分割購入をする必要もありません。
次に確認したい審査の基礎知識
参考にした公式情報
情報確認日:2026年10月18日。公式の一般向け解説と手続き案内を照合して作成しています。申込条件・入力項目・必要書類はカードや申込方法により異なるため、手続き時の画面と公式案内を優先してください。審査基準の推測や通過の保証は行っていません。